Ratgeber · Altersvorsorgedepot
Ab welchem Alter lohnt sich das Altersvorsorgedepot?
Wer im Netz nach dieser Frage sucht, findet meist die Auskunft, ab etwa 45 bis 50 Jahren lohne sich das neue Altersvorsorgedepot kaum noch — zu kurz die Ansparphase, zu schwach der Zinseszins. Diese Antwort ist nicht gerechnet, sondern geraten. Rechnet man sie nach, dreht sie sich um.
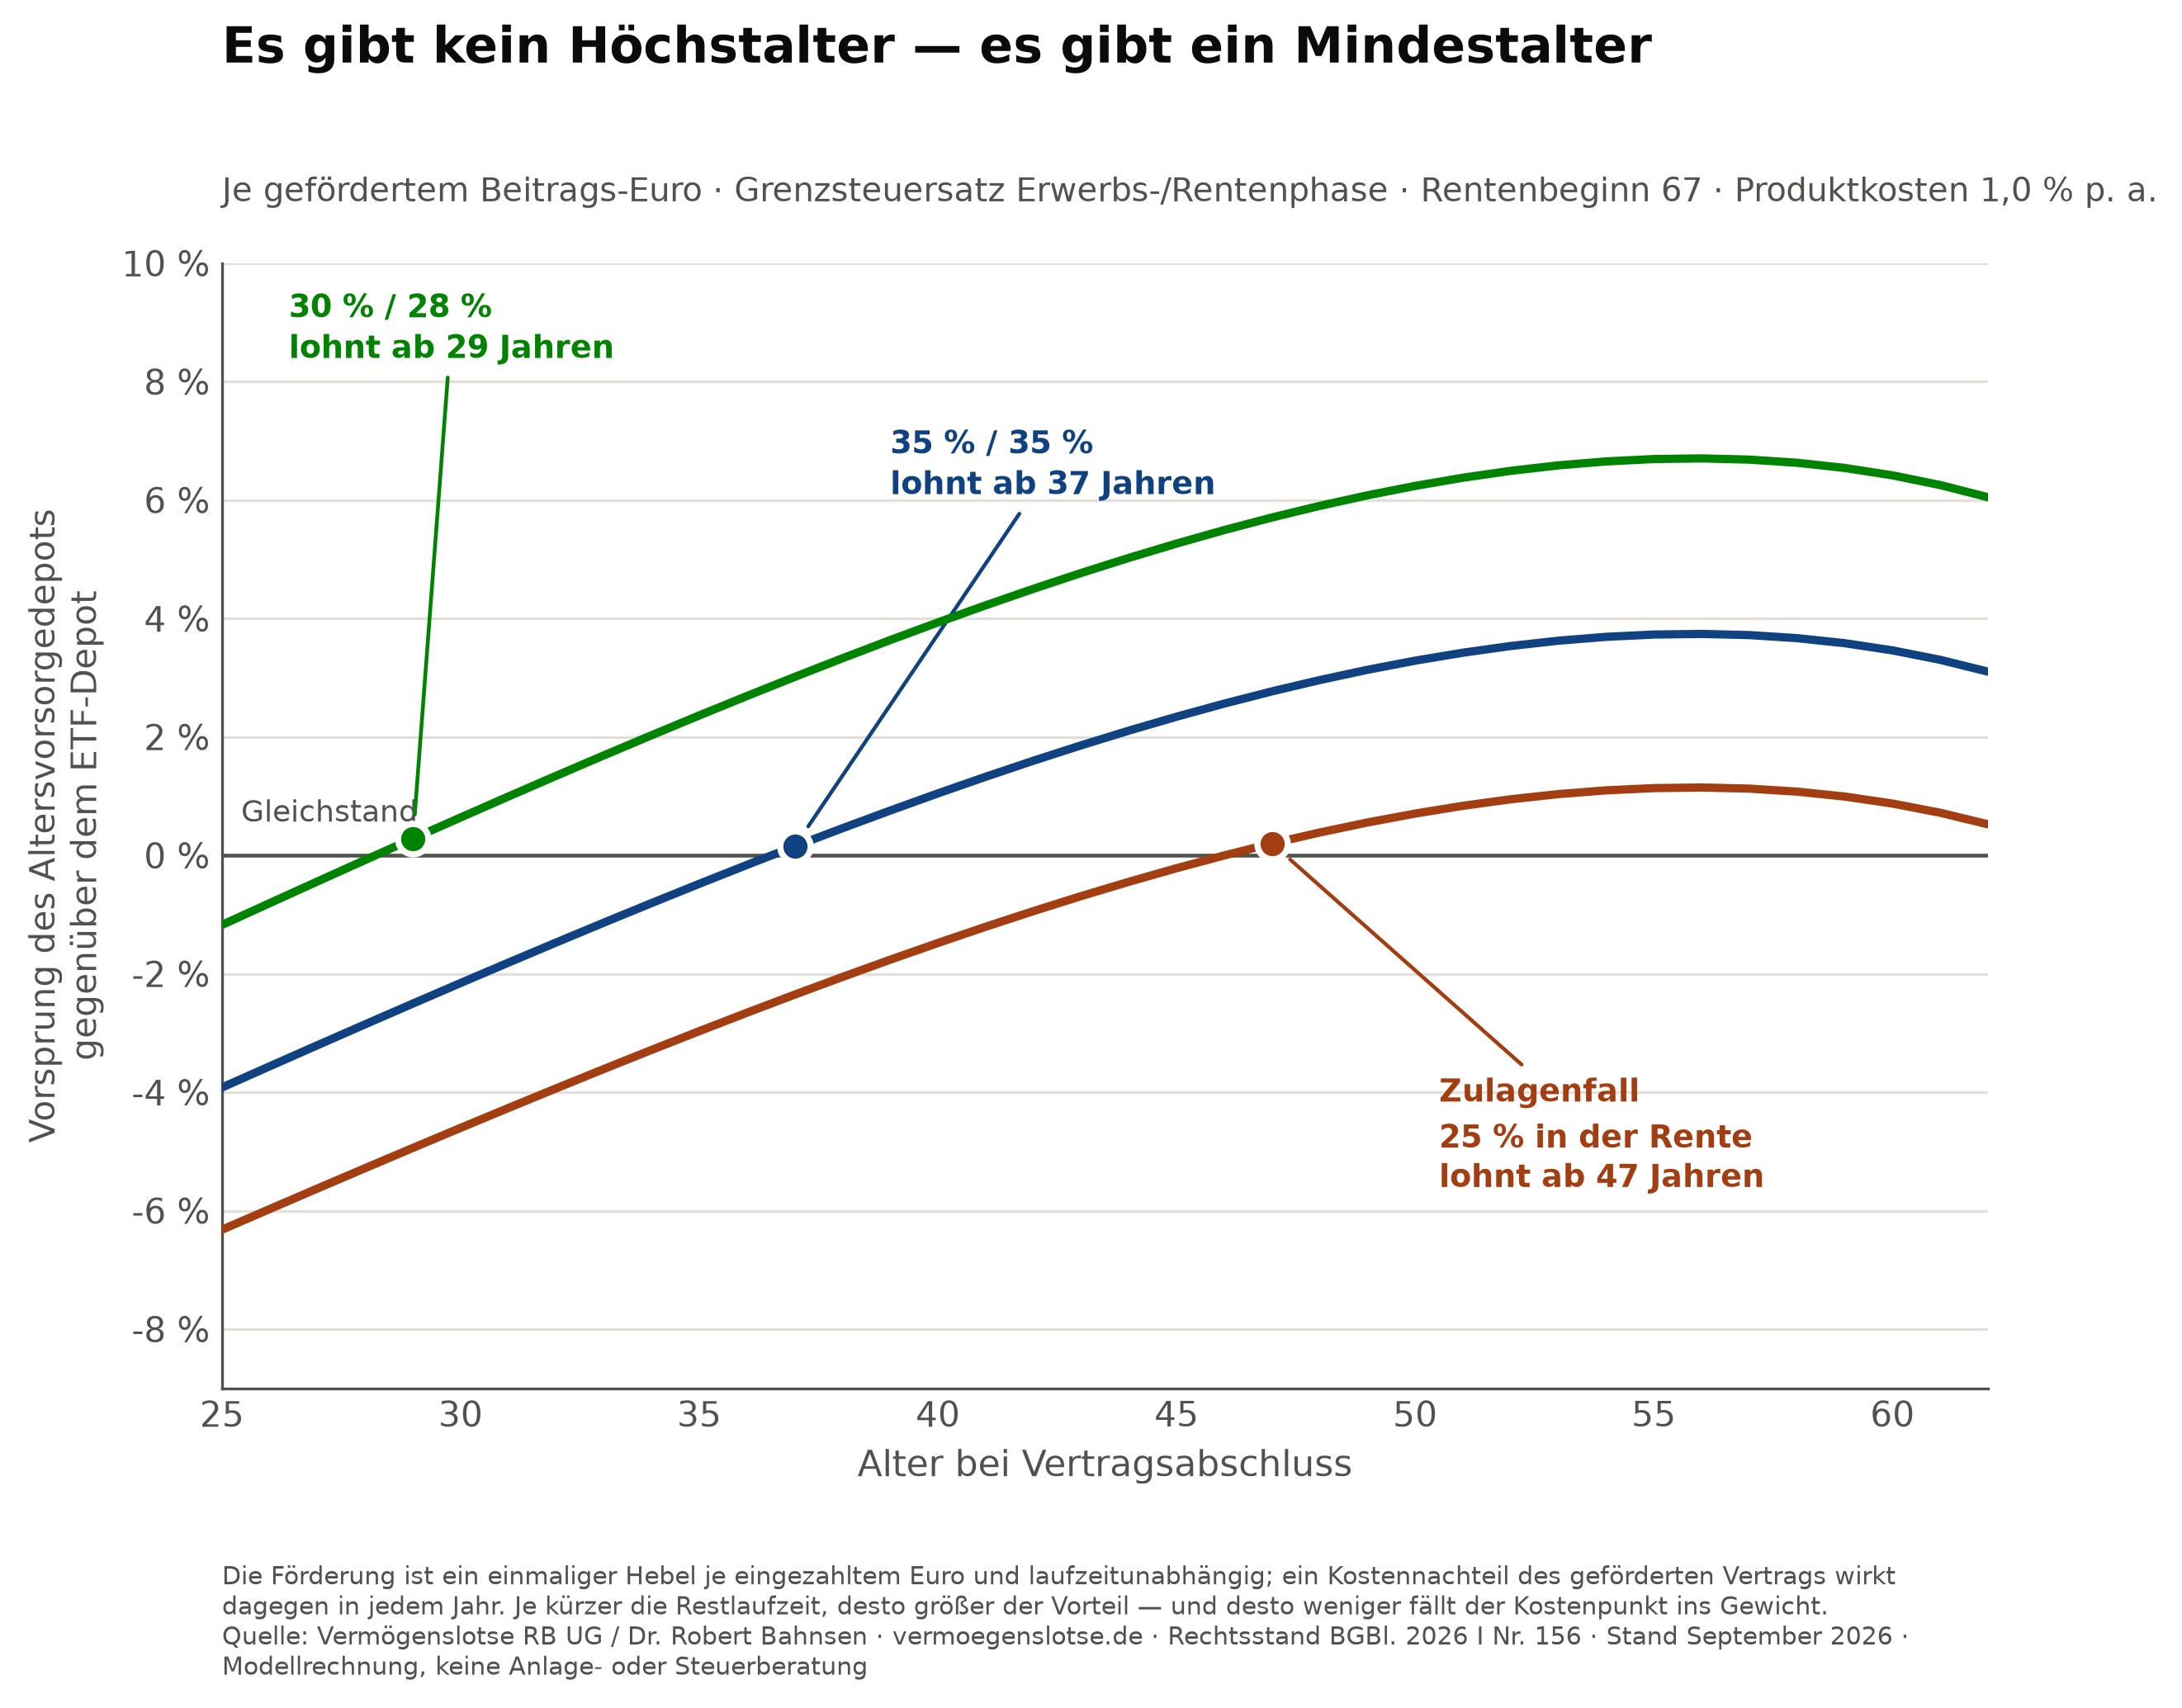
Die kurze Antwort: Es gibt kein Höchstalter für den Einstieg, sondern ein Mindestalter — und wo es liegt, entscheiden die Produktkosten und die eigene Steuersatzdifferenz. Bei 1,0 % Effektivkosten, dem gesetzlichen Deckel des Standarddepots, lohnt sich das Depot im Zulagenfall ohne Kinder ab 47 Jahren, bei 42 % Steuersatz im Erwerbsleben gegen 28 % im Ruhestand dagegen in jedem Alter. Unterhalb von rund 0,70 % Kosten verschwindet das Mindestalter in allen geprüften Profilen.
Warum die verbreitete Antwort in die Irre führt
Hinter dem Ergebnis steckt eine Asymmetrie, die man leicht übersieht, wenn man nur an den Zinseszins denkt:
- Die Förderung wirkt einmalig je eingezahltem Euro. Aus 1.800 € Eigenbeitrag werden mit voller Grundzulage 2.340 € im Vertrag — ein Hebel von 1,30. Verteilt auf 5 Jahre Restlaufzeit entspricht das 5,4 % zusätzlicher Rendite im Jahr, verteilt auf 45 Jahre nur noch 0,6 %.
- Der Kostennachteil wirkt in jedem Jahr neu. Das geförderte Depot kostet mehr als ein selbst gebautes ETF-Depot, und zwar jedes Jahr aufs Neue.
Wer lange spart, zahlt die Kostendifferenz also oft — den Förderhebel bekommt er trotzdem nur einmal je Euro. Genau daraus entsteht ein Mindestalter. Der Zinseszins arbeitet für beide Seiten des Vergleichs gleichermaßen; er ist kein Argument für oder gegen das Depot.
Das Mindestalter je Steuerprofil
Gerechnet ist der Vergleich je gefördertem Beitrags-Euro gegen ein freies ETF-Depot mit gleichem Netto-Sparaufwand, bei 1,0 % Effektivkosten im Depot gegen 0,2 % laufende Kosten im ETF-Depot:
| Steuersatz Erwerbs-/Rentenphase | Lohnt sich ab |
|---|---|
| Zulagenfall, ohne Kinder | 47 Jahren |
| Zulagenfall, zwei Kinder | 44 Jahren |
| 35 % / 35 % | 37 Jahren |
| 30 % / 28 % | 29 Jahren |
| 42 % / 28 % | jedem Alter |
| 30 % / 35 % | keinem Alter |
Angegeben ist das Alter bei Vertragsabschluss. „Zulagenfall“ meint Sparer, bei denen die Zulage günstiger ist als der Sonderausgabenabzug — das ist unterhalb von 23 % Grenzsteuersatz ohne Kinder und unterhalb von 39 % mit zwei Kindern der Fall.
Entscheidend ist der Preis, nicht das Geburtsjahr
Der Deckel von 1,0 % ist eine gesetzliche Obergrenze, kein Marktpreis. Rechnet man dieselben Profile mit anderen Effektivkosten durch, verschiebt sich das Bild erheblich:
| Profil | 1,25 % | 1,0 % | 0,75 % | 0,4 % |
|---|---|---|---|---|
| Zulagenfall, ohne Kinder | nie | ab 47 | immer | immer |
| Zulagenfall, zwei Kinder | nie | ab 44 | immer | immer |
| 35 % / 35 % | nie | ab 37 | immer | immer |
| 30 % / 28 % | ab 52 | ab 29 | immer | immer |
| 42 % / 28 % | immer | immer | immer | immer |
| 30 % / 35 % | nie | nie | bis 60 | immer |
„immer“ heißt: in jedem Abschlussalter von 25 bis 62 Jahren. Unterhalb von rund 0,70 % Effektivkosten hat keines der sechs Profile mehr ein Mindestalter. Die ETF-Seite bleibt in allen Spalten unverändert bei 0,2 % laufenden Kosten zuzüglich 0,25 % Transaktionskosten je Sparrate.
Die Kosten wirken umso stärker, je länger gespart wird. Je 0,25 Prozentpunkte Unterschied verschieben die jährliche Nettoentnahme dreier Beispielsparer um rund 10, 6 und 5 Prozent — am stärksten bei der 24-jährigen Berufseinsteigerin mit 43 Beitragsjahren, am schwächsten bei der Selbstständigen mit 17 Beitragsjahren. Daraus folgt für jeden Sparer eine eigene Kostengrenze, oberhalb derer das freie ETF-Depot vorn liegt: rund 1,1 % bei der Berufseinsteigerin, 1,5 % bei der Selbstständigen, 2,0 % beim Gutverdiener mit zwei Kindern.
Erste Anbieter haben Standarddepots deutlich unterhalb des Deckels angekündigt. Zertifiziert ist zum Zeitpunkt dieses Textes keines davon; die Produkte kommen frühestens 2027 auf den Markt.
Nach oben ist die Sache trotzdem nicht offen
Wer daraus schließt, je später desto besser, liegt ebenfalls falsch. Das Maximum des Vorsprungs liegt bei rund elf Beitragsjahren, also einem Abschluss um 56. Danach flacht der Vorteil wieder ab, weil im ETF-Depot bei kurzen Laufzeiten nur ein kleiner Kursgewinn besteuert wird — der Steuervorteil des geförderten Depots verliert seinen Gegenspieler.
Für wen lohnt sich das Altersvorsorgedepot?
Die Altersfrage ist nachgeordnet. Zuerst kommt die Steuersatzdifferenz, dann die Kosten, dann das Geburtsjahr:
- Deutlicher Vorteil bei hohem Grenzsteuersatz heute und spürbar niedrigerem im Ruhestand, weil mit dem hohen Satz gefördert und mit dem niedrigen besteuert wird.
- Deutlicher Vorteil bei Familien: Die Kinderzulage von bis zu 300 € je Kind erhöht den Förderhebel erheblich — deshalb liegt das Mindestalter mit zwei Kindern bei 44 statt bei 47 Jahren.
- Kein Vorteil, wenn der Steuersatz im Ruhestand ähnlich hoch oder höher ausfällt als im Erwerbsleben. Das Profil 30 % zu 35 % verliert bei 1,0 % Kosten in jedem Abschlussalter.
- Kein Vorteil für den Überhang: Gefördert wird der Eigenbeitrag bis 1.800 € im Jahr zuzüglich Zulagen. Jeder Euro darüber trägt die höheren Produktkosten, bekommt aber keinen Förderhebel mehr, und ist im freien Depot besser aufgehoben.
Welche Nachteile hat ein Altersvorsorgedepot?
Vier Punkte gehören auf die andere Seite der Waage:
- Bindung. Das Kapital ist bis frühestens 65 gebunden und fließt dann als Auszahlungsplan oder lebenslange Rente. Eine freie Verfügung über das Kapital gibt es nicht.
- Kosten. Oberhalb der eigenen Kostengrenze — je nach Profil 1,1 bis 2,0 % — gewinnt das freie ETF-Depot. Die Produktauswahl ist damit wichtiger als die Frage, ob überhaupt.
- Der Deckel endet zu früh. Die gedeckelten Effektivkosten sind gesetzlich als Wirkung bis zum Beginn der Auszahlungsphase definiert. Was der Auszahlungsplan danach kostet, muss nur ausgewiesen werden — nach diesen Kosten sollte man ausdrücklich fragen.
- Alles oder nichts bei den Zulagen. Wird der Mindesteigenbeitrag in einem Jahr unterschritten, entfallen die Zulagen dieses Jahres vollständig und nicht anteilig.
Annahmen dieser Rechnung
Rechtsstand: Altersvorsorgereformgesetz, BGBl. 2026 I Nr. 156, Kern-Inkrafttreten 01.01.2027. Aktien 7,9 % brutto im Jahr, Anleihen 3,0 %, nominal ohne Inflationsbereinigung. Aktienquote auf beiden Vergleichsseiten identisch: 100 % in der Sparphase, um den Rentenbeginn in fünf Schritten auf 50 % abgesenkt. ETF-Seite mit 0,2 % laufenden Kosten und 0,25 % Transaktionskosten je Sparrate, besteuert nach geltendem Recht mit Vorabpauschale, 30 % Teilfreistellung und FIFO-Verkäufen; das geförderte Depot wird erst bei Auszahlung besteuert, dann vollständig mit dem Steuersatz im Ruhestand. Rentenbeginn 67, Auszahlungsplan bis 92. Verglichen wird netto gegen netto bei gleichem Netto-Sparaufwand.
Es handelt sich um eine Erwartungsrechnung ohne Wertschwankungen und um allgemeine Modellrechnungen, nicht um Anlage- oder Steuerberatung. Für den eigenen Fall gilt die eigene Rechnung mit den eigenen Annahmen.
Belege und weiterführende Quellen
- DAS INVESTMENT: „Bis zu welchem Alter sich ein Altersvorsorgedepot lohnt“ (10.09.2026)
- DAS INVESTMENT: „Altersvorsorgedepot: Was günstige Konditionen bringen“ (22.09.2026) — wie die Effektivkosten die Altersgrenzen verschieben
- Pfefferminzia: „Für welche Kunden sich das Altersvorsorgedepot wirklich rechnet“ (14.08.2026)
- Rechengrundlagen, Methodik und druckfähige Grafiken für Redaktionen