Ratgeber · Entnahmeplan
Wie viel darf ich aus dem Depot entnehmen?
Die bekannteste Antwort lautet: 4 Prozent im Jahr. Sie stammt aus den USA, rechnet in Dollar und vor Steuern. Wir haben die Frage für ein Aktiendepot in Euro nach deutscher Abgeltungsteuer nachgerechnet, für jedes Beginnjahr seit 1972.
Die kurze Antwort: Eine konstante Entnahme von 4 % des Startkapitals im Jahr, nach Steuern, hätte seit 1972 in jedem Beginnjahr und bei jeder Laufzeit von 10 bis 40 Jahren gereicht. Am knappsten war es mit 4,25 % bei Beginn 2000 und 26 Jahren Laufzeit. Soll die Entnahme jedes Jahr mit der Inflation steigen, hielten über 30 Jahre nur 3,51 % in jedem Beginnjahr. Im Median war viel mehr möglich, bei 30 Jahren und konstanter Entnahme 8,32 %. Welcher Fall eintritt, entscheidet vor allem das Beginnjahr.
Was „haltbare Anfangsentnahme“ heißt
Gerechnet ist für jeden Zeitraum die höchste Entnahme im ersten Jahr, in Prozent des Startkapitals, mit der das Depot genau bis zum Ende der Laufzeit gereicht hätte und dann aufgebraucht ist. Entnommen wird monatlich zu Monatsbeginn, nach Steuern, also der Betrag, der auf dem Konto ankommt. Die Entnahme bleibt entweder konstant oder steigt jedes Jahr mit der Inflation; beides ist an jeder Zahl angegeben.
Ein Beispiel: 4 % von 500.000 € sind 20.000 € im Jahr, rund 1.667 € im Monat. Die Ergebnisse gelten für jede Depotgröße gleichermaßen, weil ohne Sparerpauschbetrag gerechnet ist.
Das Beginnjahr entscheidet
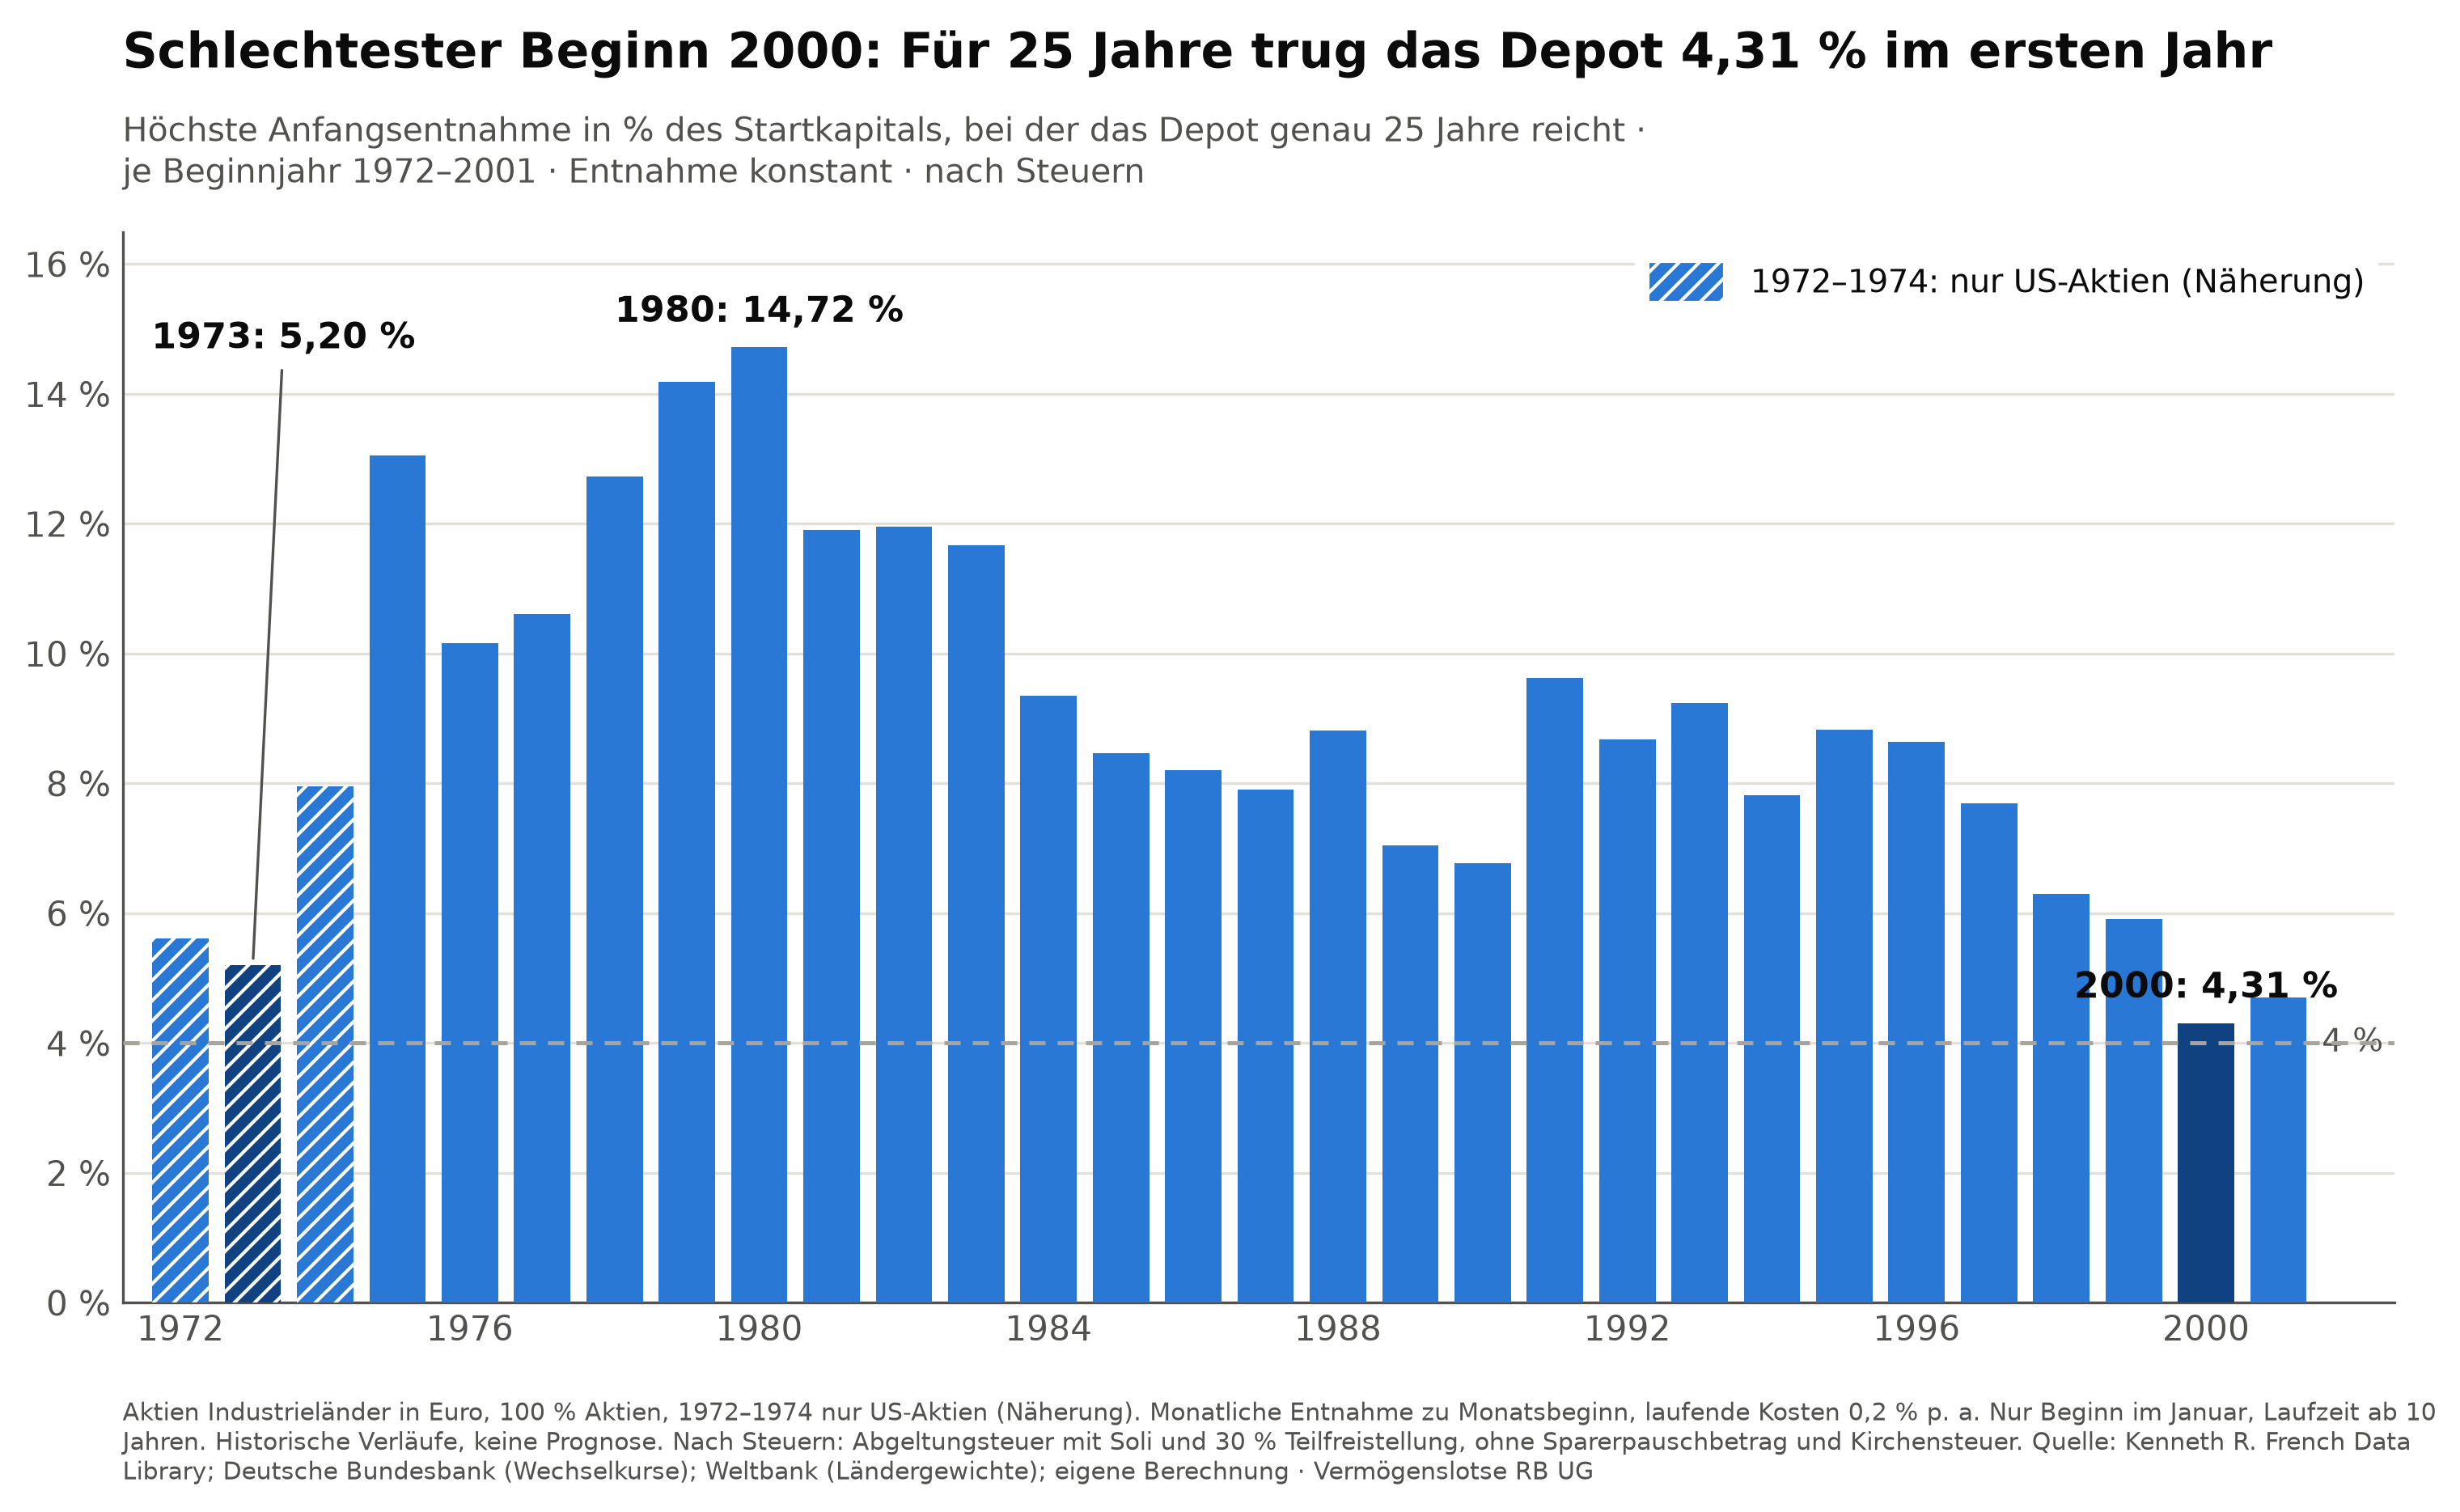
Über 25 Jahre und mit konstanter Entnahme reichen die haltbaren Anfangsentnahmen von 4,31 % (Beginn 2000) bis 14,72 % (Beginn 1980). Wer 2000 begann, erlebte gleich zu Beginn das Platzen der Technologieblase und wenige Jahre später die Finanzkrise. Wer 1980 begann, entnahm in die lange Aufwärtsphase der Achtziger- und Neunzigerjahre hinein. Der Beginn 1973 gehört mit 5,20 % auch bei konstanter Entnahme zu den schwachen Jahren und wird zum knappsten Fall, sobald die Entnahme mit der Inflation steigt (3,68 %): Ölkrise und hohe Inflation fielen damals zusammen.
Der Entnahme-Fächer: alle Laufzeiten auf einen Blick
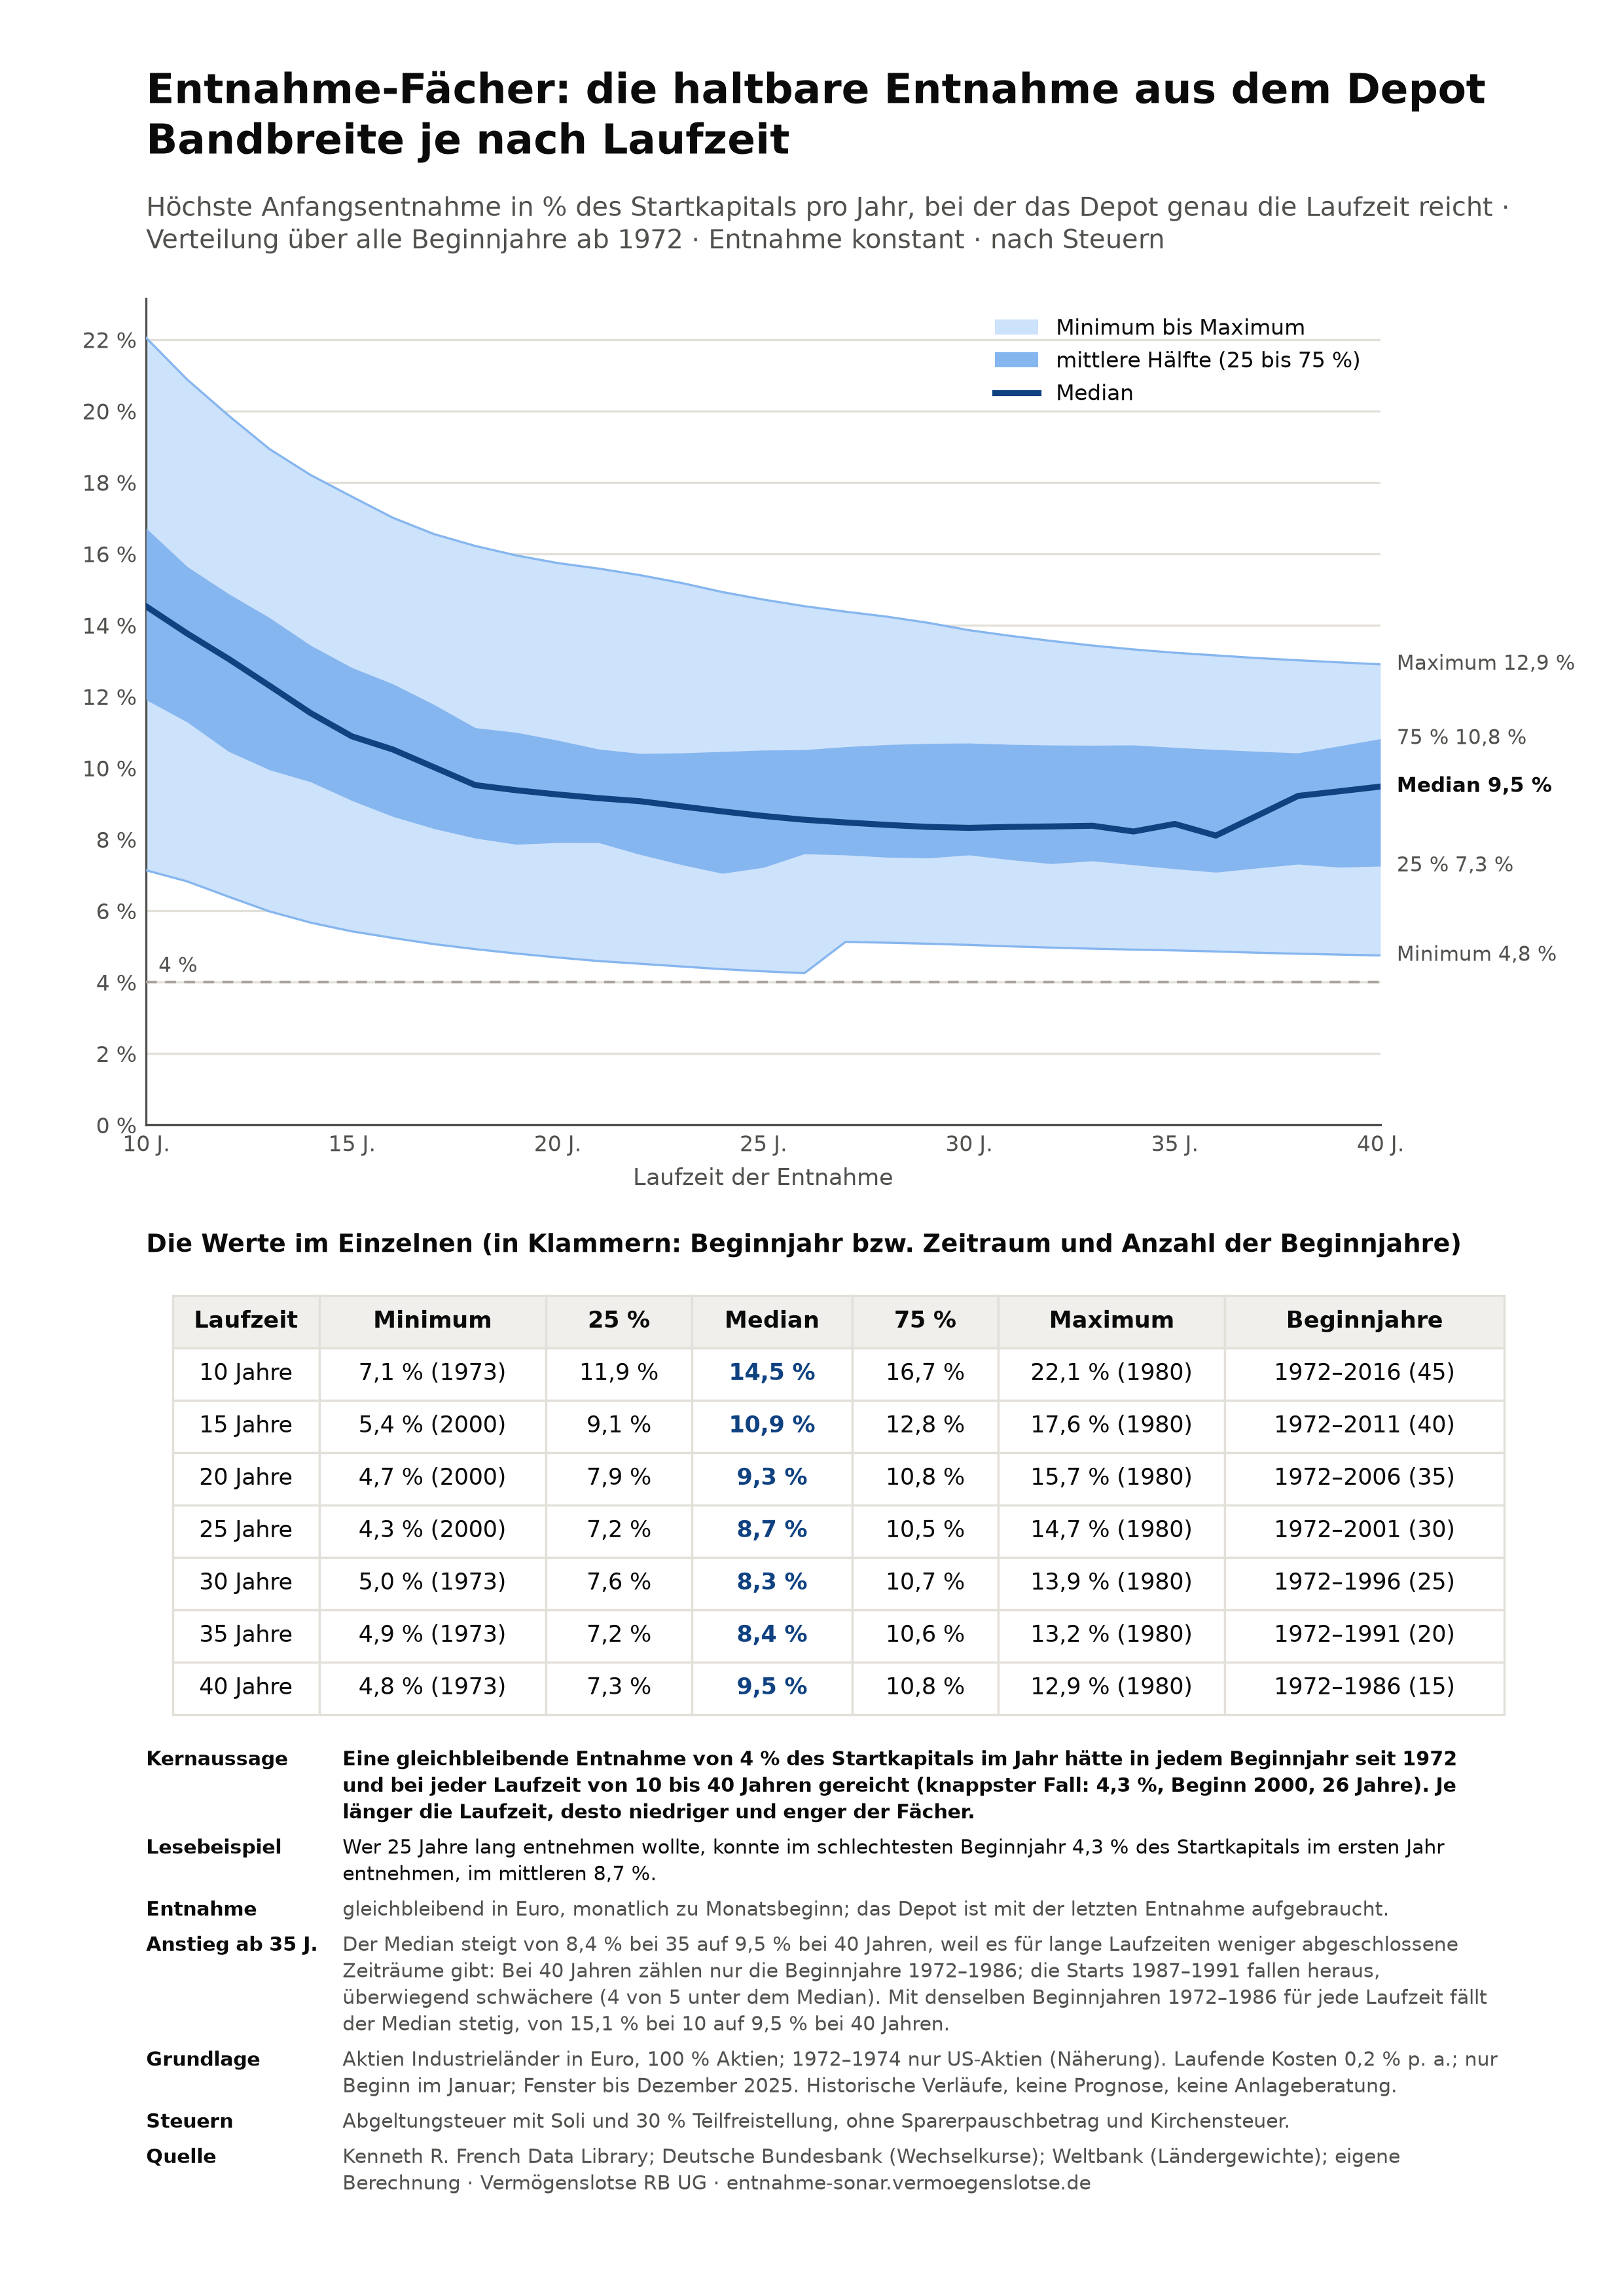
Der Entnahme-Fächer fasst für jede Laufzeit alle Beginnjahre zusammen: vom schlechtesten über die mittlere Hälfte bis zum besten. Er ist für die Entnahme, was das Renditedreieck für den Sparplan ist.
| Laufzeit | Minimum | 25 % | Median | 75 % | Maximum | Beginnjahre |
|---|---|---|---|---|---|---|
| 10 Jahre | 7,14 % 1973 | 11,91 % | 14,53 % | 16,72 % | 22,05 % 1980 | 1972–2016 (45) |
| 15 Jahre | 5,43 % 2000 | 9,09 % | 10,89 % | 12,81 % | 17,60 % 1980 | 1972–2011 (40) |
| 20 Jahre | 4,69 % 2000 | 7,91 % | 9,26 % | 10,78 % | 15,74 % 1980 | 1972–2006 (35) |
| 25 Jahre | 4,31 % 2000 | 7,22 % | 8,66 % | 10,50 % | 14,72 % 1980 | 1972–2001 (30) |
| 30 Jahre | 5,05 % 1973 | 7,56 % | 8,32 % | 10,70 % | 13,86 % 1980 | 1972–1996 (25) |
| 35 Jahre | 4,89 % 1973 | 7,18 % | 8,44 % | 10,58 % | 13,23 % 1980 | 1972–1991 (20) |
| 40 Jahre | 4,75 % 1973 | 7,25 % | 9,48 % | 10,82 % | 12,91 % 1980 | 1972–1986 (15) |
Haltbare Anfangsentnahme in Prozent des Startkapitals im Jahr, konstante Entnahme, nach Steuern, 100 % Aktien Industrieländer in Euro. Neben Minimum und Maximum das jeweilige Beginnjahr. Gezählt sind alle bis Dezember 2025 abgeschlossenen Zeiträume mit Beginn im Januar; deshalb gibt es für lange Laufzeiten weniger Beginnjahre. Dass der Median von 35 auf 40 Jahre wieder steigt, liegt an dieser Stichprobe: Mit denselben Beginnjahren 1972 bis 1986 für alle Laufzeiten fällt er durchgehend. Quelle: Kenneth R. French Data Library; Deutsche Bundesbank (Wechselkurse); Weltbank (Ländergewichte); eigene Berechnung.
Das Poster Entnahme-Fächer zeigt diese Werte für alle Laufzeiten von 10 bis 40 Jahren als Grafik mit Tabelle. Es steht zum freien Herunterladen bereit: Poster als PDF · Poster als PNG.
Gilt die 4-Prozent-Regel auch in Deutschland?
Die Regel geht auf William Bengen zurück (1994). Er rechnete mit US-Daten, in Dollar, vor Steuern und mit einer Entnahme, die jedes Jahr mit der Inflation steigt. Für ein reines Aktiendepot in Euro nach deutscher Abgeltungsteuer gilt seit 1972:
- Konstante Entnahme: 4 % hielten in jedem Beginnjahr und bei jeder Laufzeit von 10 bis 40 Jahren. Der knappste Fall lag bei 4,25 % (Beginn 2000, 26 Jahre).
- Entnahme steigt jedes Jahr mit der Inflation: In jedem Beginnjahr haltbar waren 3,68 % über 25 Jahre, 3,51 % über 30 Jahre und 3,16 % über 40 Jahre, jeweils mit dem Beginn 1973 als knappstem Fall. Mit 4 % wäre das Depot über 25 Jahre in drei von 30 Beginnjahren vorzeitig leer gewesen, am frühesten bei Beginn 1973 nach 20,8 Jahren.
- Entnahme steigt jedes Jahr um 2 %: In jedem Beginnjahr haltbar waren 3,55 % über 25 Jahre (knappster Fall Beginn 2000) und 4,27 % über 30 Jahre (Beginn 1973).
Kurz gesagt: Die 4-Prozent-Regel hält auch in Deutschland, solange die Entnahme nicht mit der Inflation steigt. Wer die Kaufkraft seiner Entnahme vollständig halten wollte, kam über 30 Jahre in jedem Beginnjahr mit 3,51 % aus. Mehr ermöglicht eine flexible Entnahme.
Warum lange Laufzeiten nicht glätten
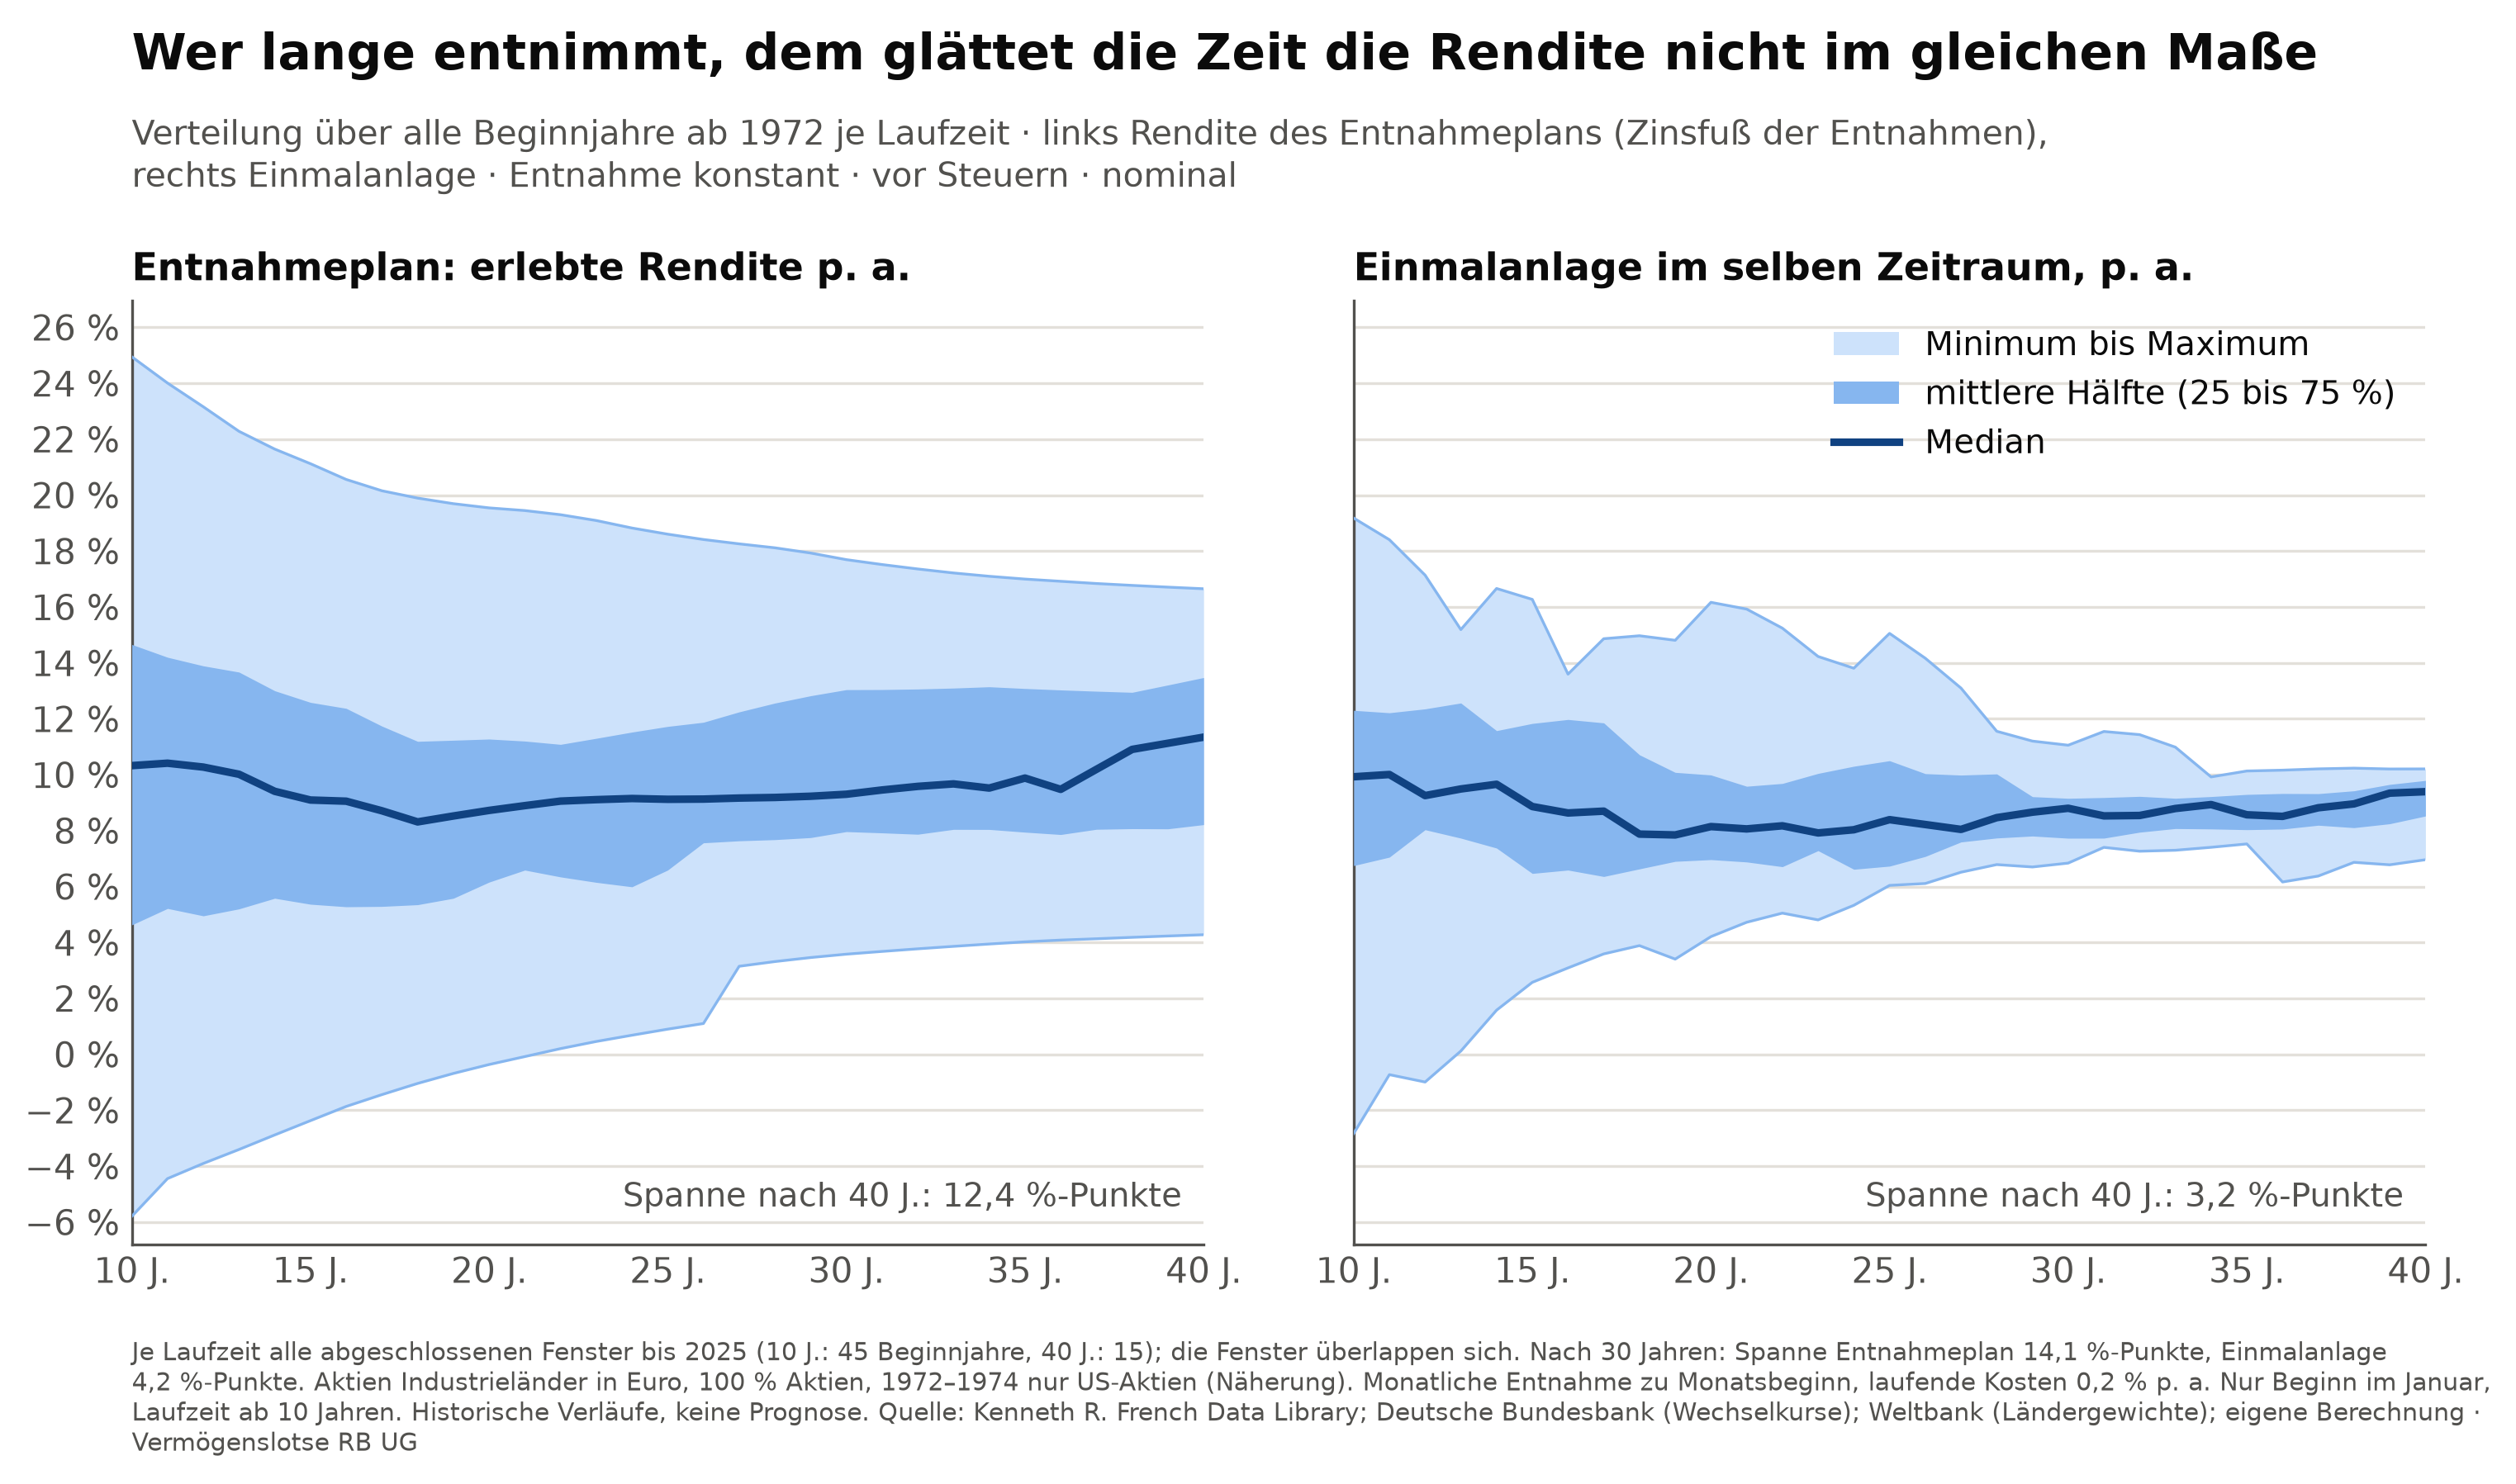
Bei einer Einmalanlage ohne Entnahme gleichen sich gute und schlechte Jahre über lange Zeiträume weitgehend aus. Beim Entnahmeplan gelingt das nicht im gleichen Maße: Was in den ersten Jahren nach Kursverlusten verkauft wird, nimmt an der späteren Erholung nicht mehr teil. Über 30 Jahre lag die Rendite einer Einmalanlage je nach Beginnjahr zwischen 6,84 % und 11,06 % im Jahr, die tatsächlich erlebte Rendite eines Entnahmeplans im selben Zeitraum zwischen 3,58 % und 17,69 % (vor Steuern, konstante Entnahme). Diese Wirkung der Renditereihenfolge ist der Grund, warum die Entnahme vom Beginnjahr so stark abhängt.
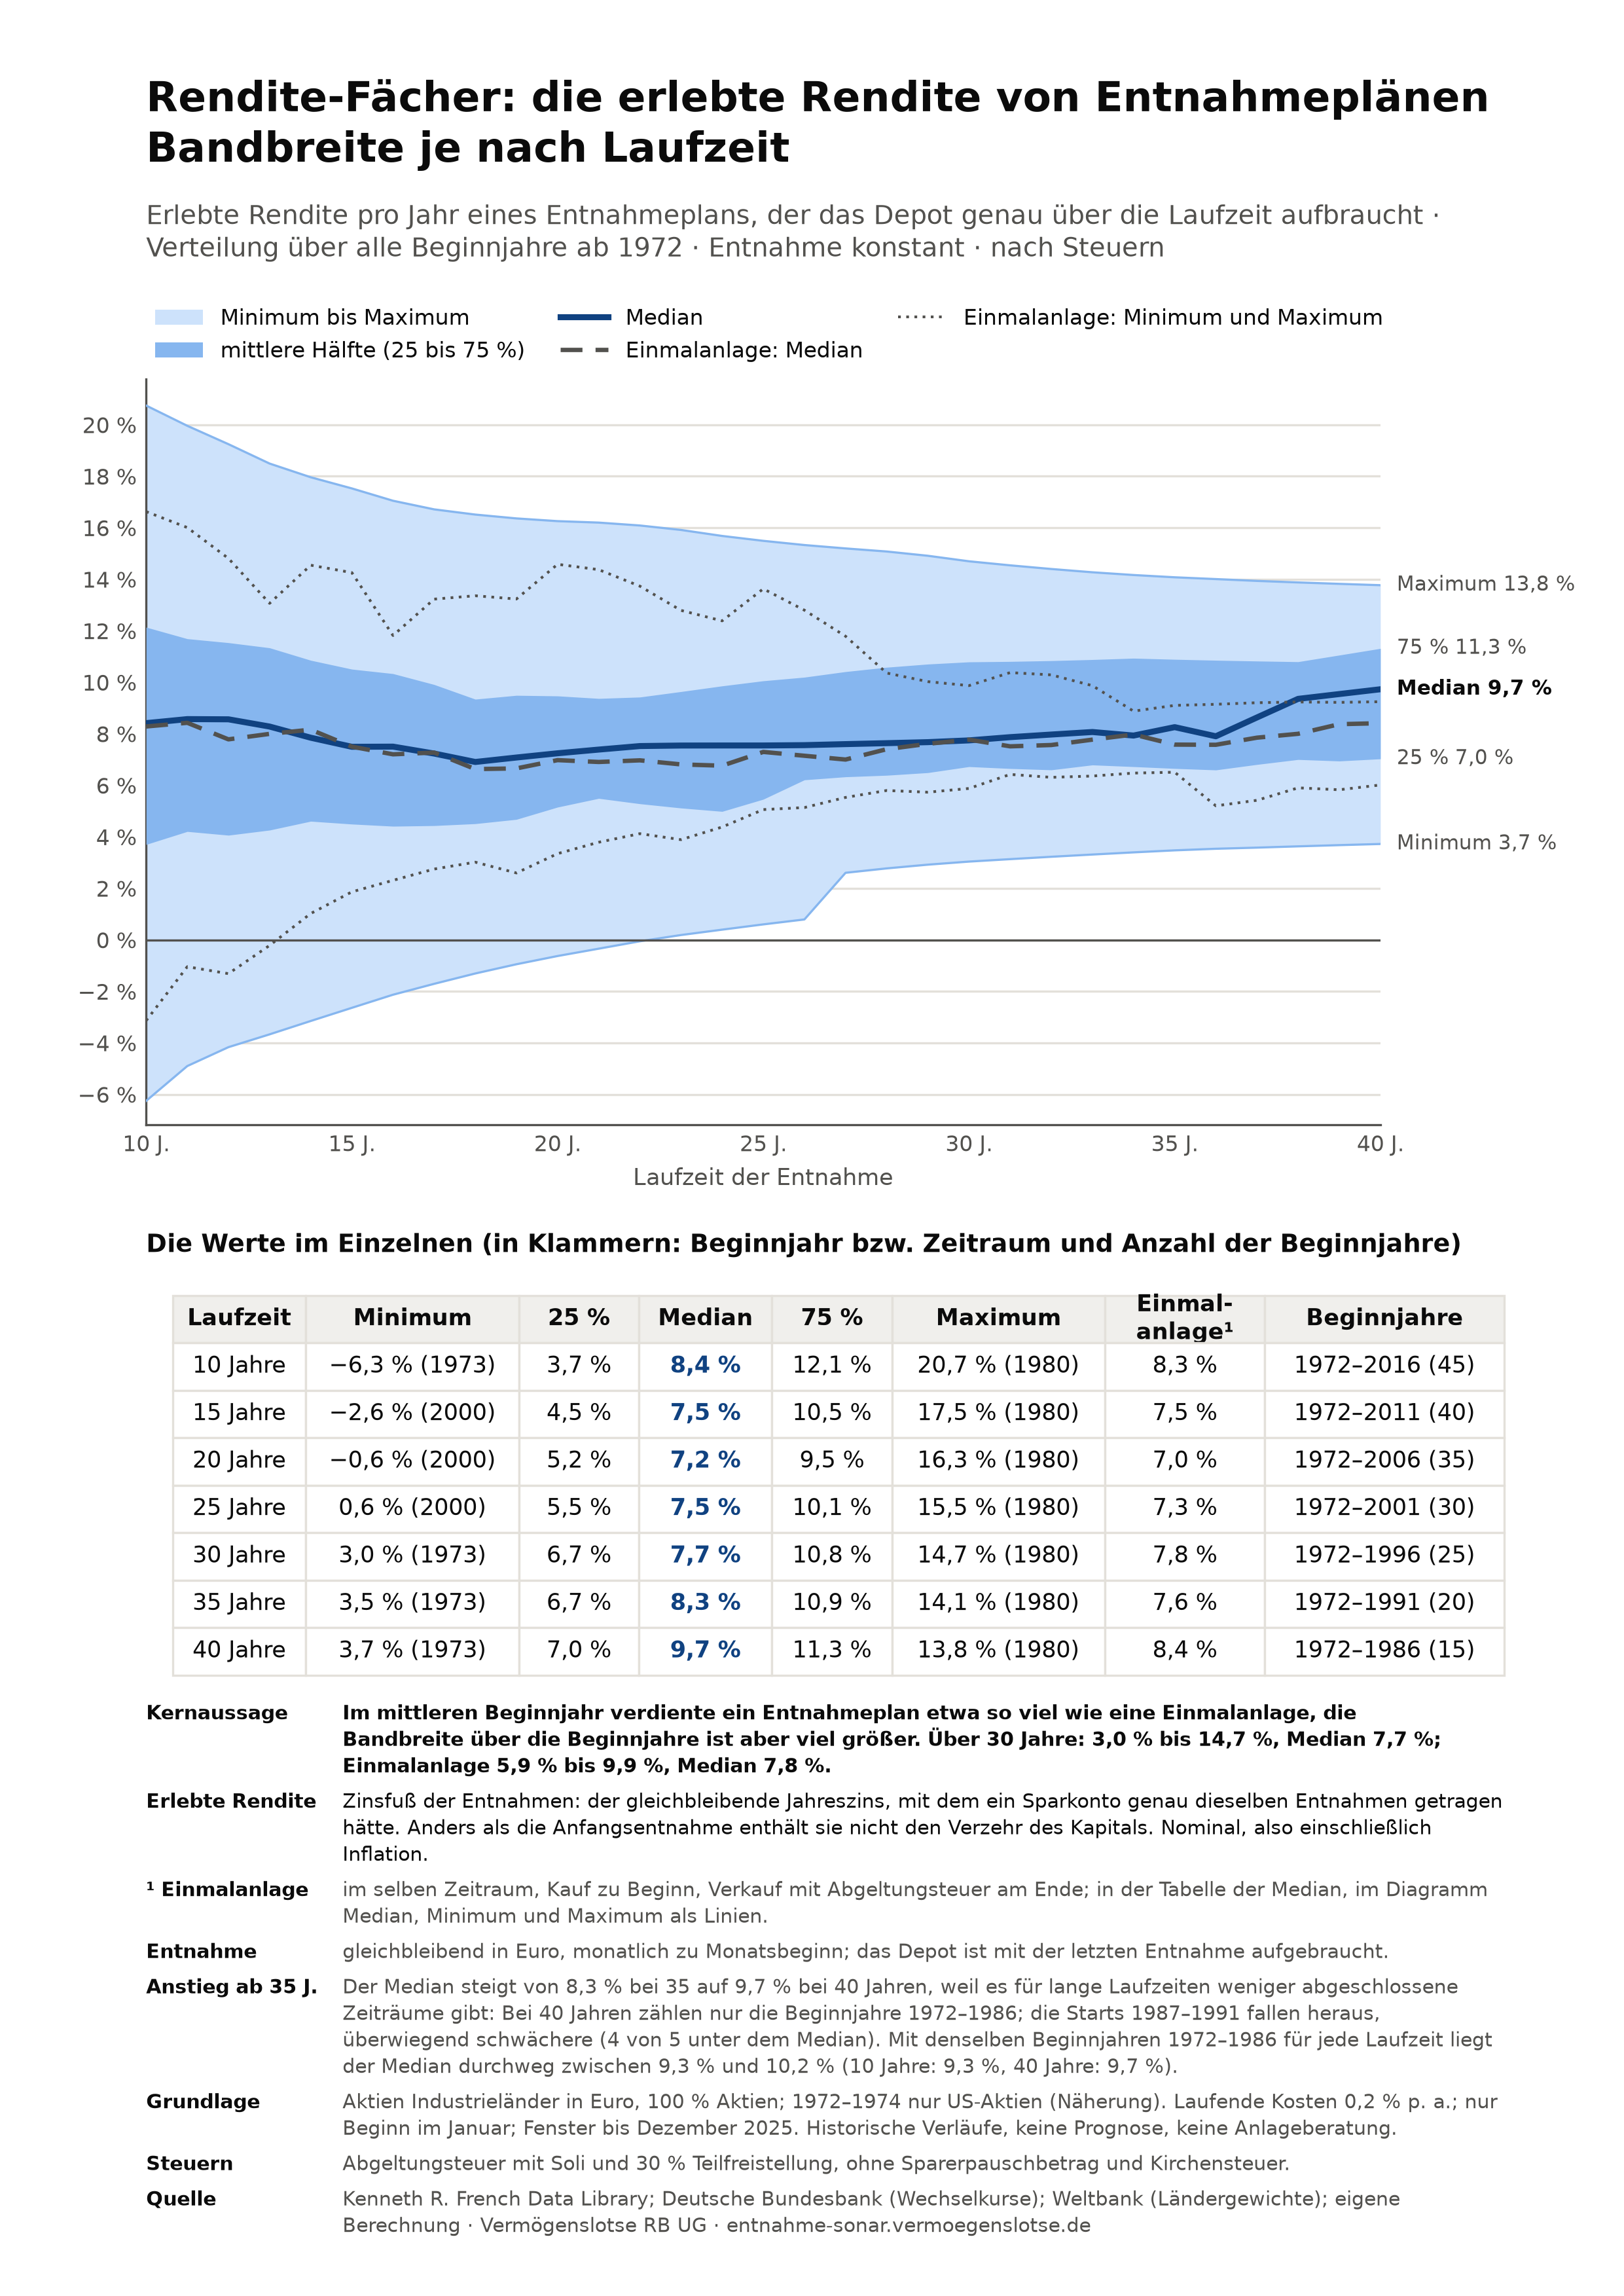
Das Poster Rendite-Fächer zeigt dasselbe nach Steuern: die erlebte Rendite des Entnahmeplans für alle Laufzeiten von 10 bis 40 Jahren, mit den Linien der Einmalanlage zum Vergleich. Anders als die Anfangsentnahme enthält die erlebte Rendite nicht den Verzehr des Kapitals. Über 30 Jahre lag sie im mittleren Beginnjahr bei 7,7 %, fast genau wie bei der Einmalanlage (7,8 %). Die Spanne reichte aber von 3,0 % bis 14,7 % im Jahr, bei der Einmalanlage nur von 5,9 % bis 9,9 % (nach Steuern, konstante Entnahme). Zum freien Herunterladen: Poster als PDF · Poster als PNG.
Was bringt eine flexible Entnahme?
Wer seine Entnahme nicht starr festlegt, sondern an die Lage des Depots anpasst, kann höher starten. Gerechnet ist eine einfache Regel: Jeden Januar wird die Entnahme an den Deckungsgrad des Depots angepasst, also an das Verhältnis des Depotwerts nach Steuern zum Barwert der noch geplanten Entnahmen, höchstens aber bis zu einer Grenze unter oder über dem Plan.
Mit der Bereitschaft, in schlechten Jahren bis zu 20 % unter dem Plan zu entnehmen, und in guten Jahren bis zu 50 % darüber, ergibt sich über 30 Jahre, nach Steuern, mit einem Plan, der jedes Jahr mit der Inflation steigt:
| in Prozent des Startkapitals | starr | flexibel | Unterschied |
|---|---|---|---|
| Anfangsentnahme, haltbar in jedem Beginnjahr 1972–1996 | 3,51 % | 4,22 % | +0,71 %-Punkte |
| durchschnittliche Jahresentnahme, real | 3,47 % | 5,68 % | +2,21 %-Punkte |
| tiefste Jahresentnahme, real | 3,36 % | 3,26 % | −0,10 %-Punkte |
Real heißt: in Kaufkraft vom Dezember vor dem Beginnjahr. Der starre Plan liegt real im Durchschnitt leicht unter seinem Start, weil er jeweils im Januar um die Inflation des Vorjahres angehoben wird. Durchschnitt heißt: einfaches arithmetisches Mittel aller Jahresentnahmen über die 30 Jahre, ohne Abzinsung, gemittelt über die Beginnjahre; schwankende Entnahmen werden dabei nicht abgewertet. Quelle: Kenneth R. French Data Library; Deutsche Bundesbank (Wechselkurse, Verbraucherpreise auf Basis Destatis); Weltbank (Ländergewichte); eigene Berechnung.
Die Flexibilität kostet in den schlechtesten Jahren wenig: Die tiefste Jahresentnahme lag nur 0,10 Prozentpunkte unter der des starren Plans. Den ungünstigsten Verlauf kann keine Regel verbessern; sie macht aber den Puffer nutzbar, den der starre Plan in allen anderen Beginnjahren ungenutzt liegen lässt.
Welche Kombination aus Verzicht und Beteiligung zu Ihnen passt, zeigt der Entnahme-Sonar für Ihre Laufzeit und Ihre Dynamik im Vergleich aller zwölf Regeln.
Ihr Plan, Ihre Laufzeit, Jahr für Jahr: durch alle Beginnjahre seit 1972 Entnahme-Sonar — Reichweite Ihres Plans, Entnahme-Fächer und flexible EntnahmeAnnahmen dieser Rechnung
Aktien Industrieländer in Euro, 100 % Aktien; 1972 bis 1974 nur US-Aktien (Näherung). Entnahme monatlich zu Monatsbeginn, laufende Kosten 0,2 % im Jahr, das Depot bleibt bis zum Ende investiert. Nur Beginn im Januar, Laufzeit ab 10 Jahren, nur abgeschlossene Zeiträume bis Dezember 2025.
Nach Steuern: Dividenden nach 15 % Quellensteuer, Abgeltungsteuer mit Solidaritätszuschlag und 30 % Teilfreistellung auf realisierte Gewinne, Startkapital gleich Anschaffungskosten, Verluste werden verrechnet; ohne Sparerpauschbetrag, Kirchensteuer und Vorabpauschale. Inflationsausgleich: Die Entnahme steigt jeden Januar um die Inflation des Vorjahres (Verbraucherpreisindex, Dezember zu Dezember).
Es handelt sich um historische Verläufe, keine Prognose, und um allgemeine Modellrechnungen, nicht um Anlage- oder Steuerberatung. Künftige Märkte können günstiger oder ungünstiger verlaufen als jedes Beginnjahr seit 1972.
Quellen
- Kenneth R. French Data Library (Aktienrenditen USA und internationale Märkte), Nutzung mit Erlaubnis des Rechteinhabers
- Deutsche Bundesbank: Wechselkurse; Verbraucherpreise auf Basis Destatis
- Weltbank, World Development Indicators: Ländergewichte
- William P. Bengen: „Determining Withdrawal Rates Using Historical Data“, Journal of Financial Planning, 1994
- Entnahme-Sonar: alle Werte dieser Seite für den eigenen Plan, mit Entnahme-Dreieck und Jahr-für-Jahr-Verlauf