Presse-Information · Vermögenslotse RB UG (haftungsbeschränkt) · Stand: August 2026
Altersvorsorgedepot (AVD): Rechenreferenz für Redaktionen
Ein Aktuar hat den Riester-Nachfolger am Gesetzestext durchgerechnet – Zahlen, Grafiken und O-Töne für Ihre Berichterstattung zum Start am 1. Januar 2027.
Wer dahintersteht
Dr. Robert Bahnsen ist Versicherungsmathematiker (Aktuar DAV) und Gründer der Vermögenslotse RB UG. Er hat die Fördermechanik des Altersvorsorgedepots direkt am Gesetzestext (BGBl. 2026 I Nr. 156) durchgerechnet und mit dem AVD-Vergleichsrechner (Basisversion kostenlos und ohne Registrierung) eines der ersten unabhängigen Rechenwerkzeuge zur Reform veröffentlicht.
Kurzvita: Promovierter Physiker (CAU Kiel), Aktuar (DAV), Certified Enterprise Risk Actuary (CERA); über 20 Jahre Lebensversicherung: 2002–2010 Allianz Lebensversicherungs-AG (zuletzt Referatsleiter), 2011–2024 EY Stuttgart (zuletzt Equity Partner), seit 2025 selbstständiger Senior-Aktuar. In der Deutschen Aktuarvereinigung (DAV): stellvertretender Vorsitzender des Ausschusses Rechnungslegung und Regulierung, Leitung der Arbeitsgruppe Multi-GAAP; im Februar 2026 Vortrag im DAV qx-Club vor rund 500 Fachteilnehmern.
In Fachmedien erschienen: „Für welche Kunden sich das Altersvorsorgedepot wirklich rechnet" (Pfefferminzia, 14. August 2026) — drei Kundenprofile zeigen, wann sich das geförderte Altersvorsorgedepot gegenüber dem freien ETF-Depot rechnet und warum nicht das Einstiegsalter entscheidet; „Was die lebenslange Rente wirklich kostet" (Pfefferminzia, 25. August 2026) — Auszahlungsplan gegen lebenslange Rente und ungeförderte Fondspolice, gerechnet mit den Kohortensterbetafeln des Statistischen Bundesamts. Die Deutsche Aktuarvereinigung führt Teil 2 in ihrem Presseecho 4/2026. DAS INVESTMENT hat die Modellrechnungen in „Bis zu welchem Alter sich ein Altersvorsorgedepot lohnt" (Hannah Dudeck, 10. September 2026) aufgegriffen — mit Break-even-Tabellen je Steuerprofil, Kostenquote und Aktienrendite; in „Altersvorsorgedepot: Was günstige Konditionen bringen“ (22. September 2026) folgte die Kostenrechnung an drei Modellfällen. Die Rechengrundlagen aller genannten Beiträge stellen wir Redaktionen auf Anfrage zur Verfügung.
Fachvorträge und Publikationen (Auswahl): „Bedarfsgerechte Altersvorsorge: eine Analyse mit elementarer Mathematik" (qx-Club, 3. Februar 2026) — die methodische Grundlage des Personal ALM Tools; „Risikoneutrale Bewertung von überschussberechtigtem LV-Geschäft und optimale Entnahmehöhe bei der aktienbasierten Rentenversicherung" (Workshop „Wissenschaft trifft Praxis" von DAV und DGVFM am Fraunhofer ITWM, 12. Juli 2025); daneben drei DAV-Ergebnisberichte unter eigener Leitung und Fachartikel im DAV Journal. Vollständige Liste: robertbahnsen.de.
Dr. Robert Bahnsen
(Abdruck honorarfrei)
Unser Angebot an Redaktionen
- Beispielrechnungen auf Zuruf – konkrete Profile (Alter, Einkommen, Kinder, Sparrate) rechnen wir kurzfristig durch, transparent mit allen Annahmen.
- Grafiken & Daten zur freien redaktionellen Verwendung – gegen Quellennennung („Vermögenslotse / Dr. Robert Bahnsen") und Link.
- Interview / O-Töne / Podcast – auch kurzfristig.
Fünf zitierfähige Kernbefunde
1Der größte Hebel ist die Aktienquote – nicht die Produktwahl
Bei langem Sparhorizont bestimmt die Aktienquote das Endergebnis in einer anderen Größenordnung als alles andere. Modellprofil, gleiche Sparleistung über 42 Beitragsjahre: Mit hoher Aktienquote (100 % in der Sparphase, Absenkung auf 50 % erst um den Rentenbeginn) ergeben sich rund 57.000 € Nettorente pro Jahr – mit 50 % Aktien (25 % im Ruhestand) rund 30.000 €, mit 25 % (12,5 % im Ruhestand) nur rund 23.000 €: Faktor 1,9 bis 2,5. Die Wahl des Vehikels (AVD oder ETF-Depot) bewegt dagegen einstellige Prozente. Einordnung: Erwartungsrechnung – eine höhere Aktienquote bedeutet zugleich stärkere Wertschwankungen.
2Für die meisten lohnt sich das AVD – wegen der Steuern
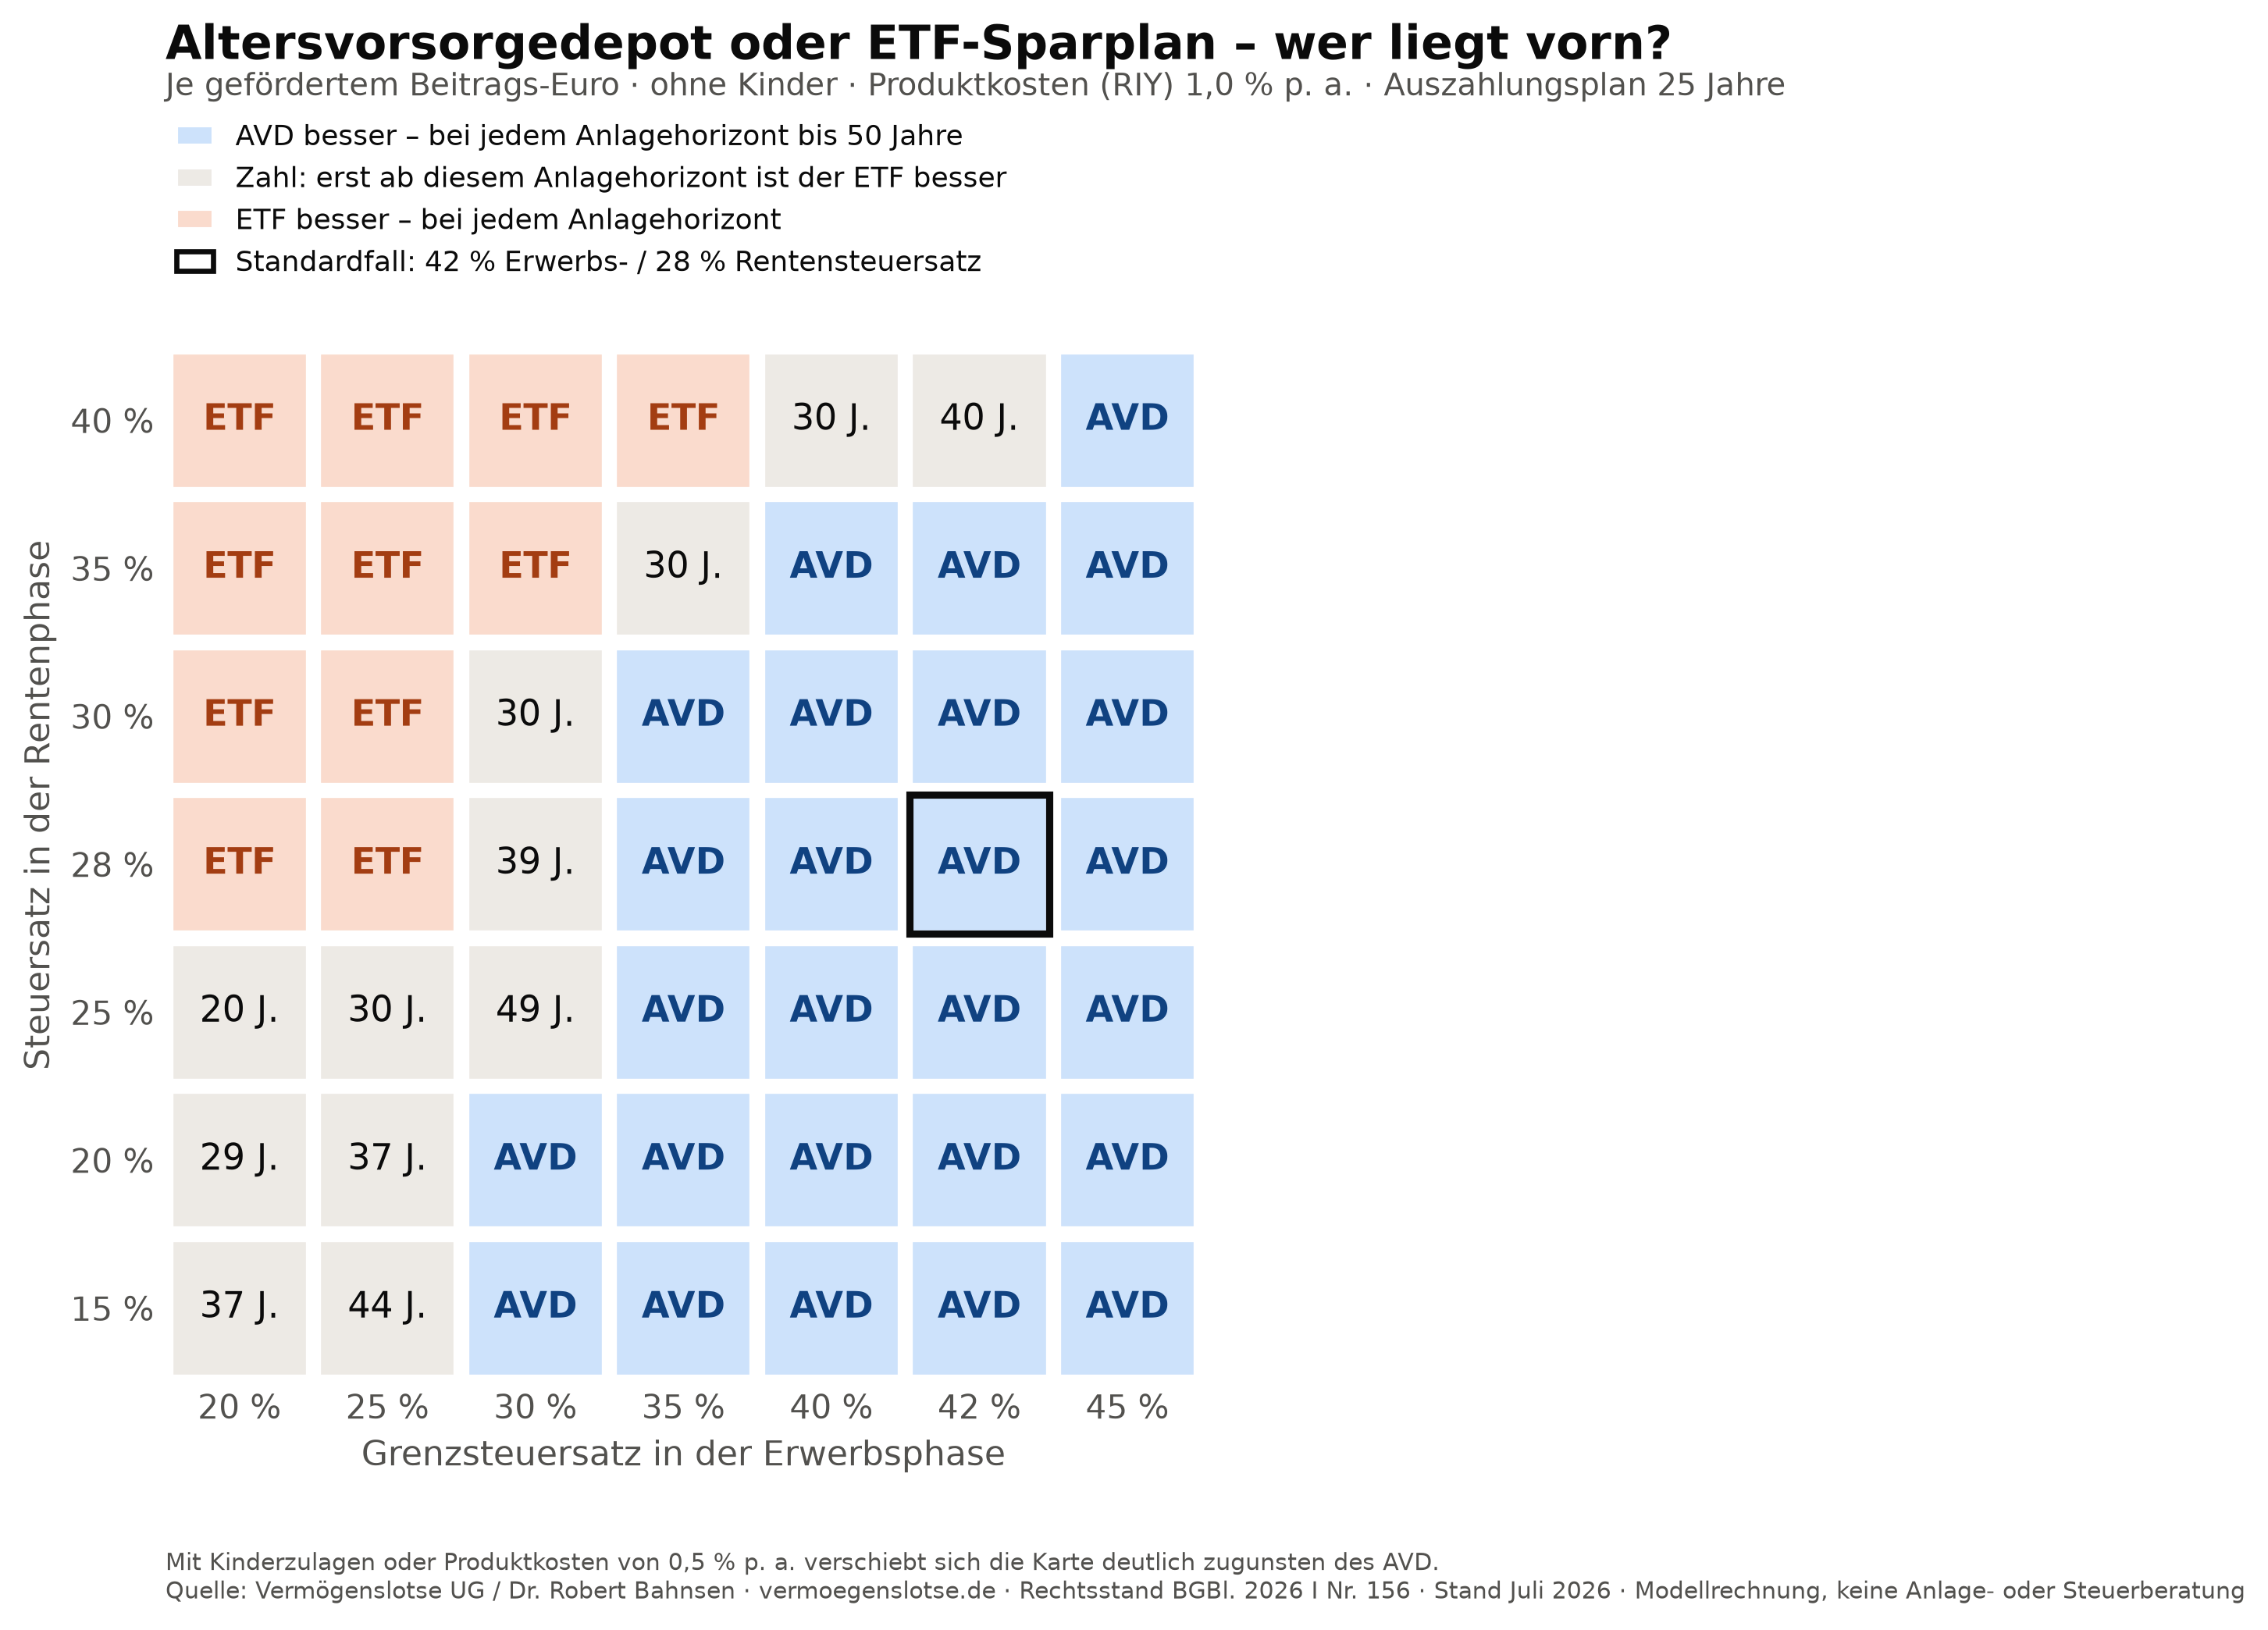
Im Standardfall (Grenzsteuersatz 42 % im Erwerbsleben, 28 % im Ruhestand) liefert das geförderte AVD über 40 Jahre rund 20 % mehr Nettorente als ein ETF-Depot mit gleichem Netto-Sparaufwand – trotz höherer Produktkosten. Die reale ETF-Besteuerung (Vorabpauschale, Verkaufsgewinne) frisst den Kostenvorteil fast vollständig auf; das AVD wächst bis zur Auszahlung steuerfrei.
3Die Faustregel: 1.800 € ins AVD, den Rest ins Depot
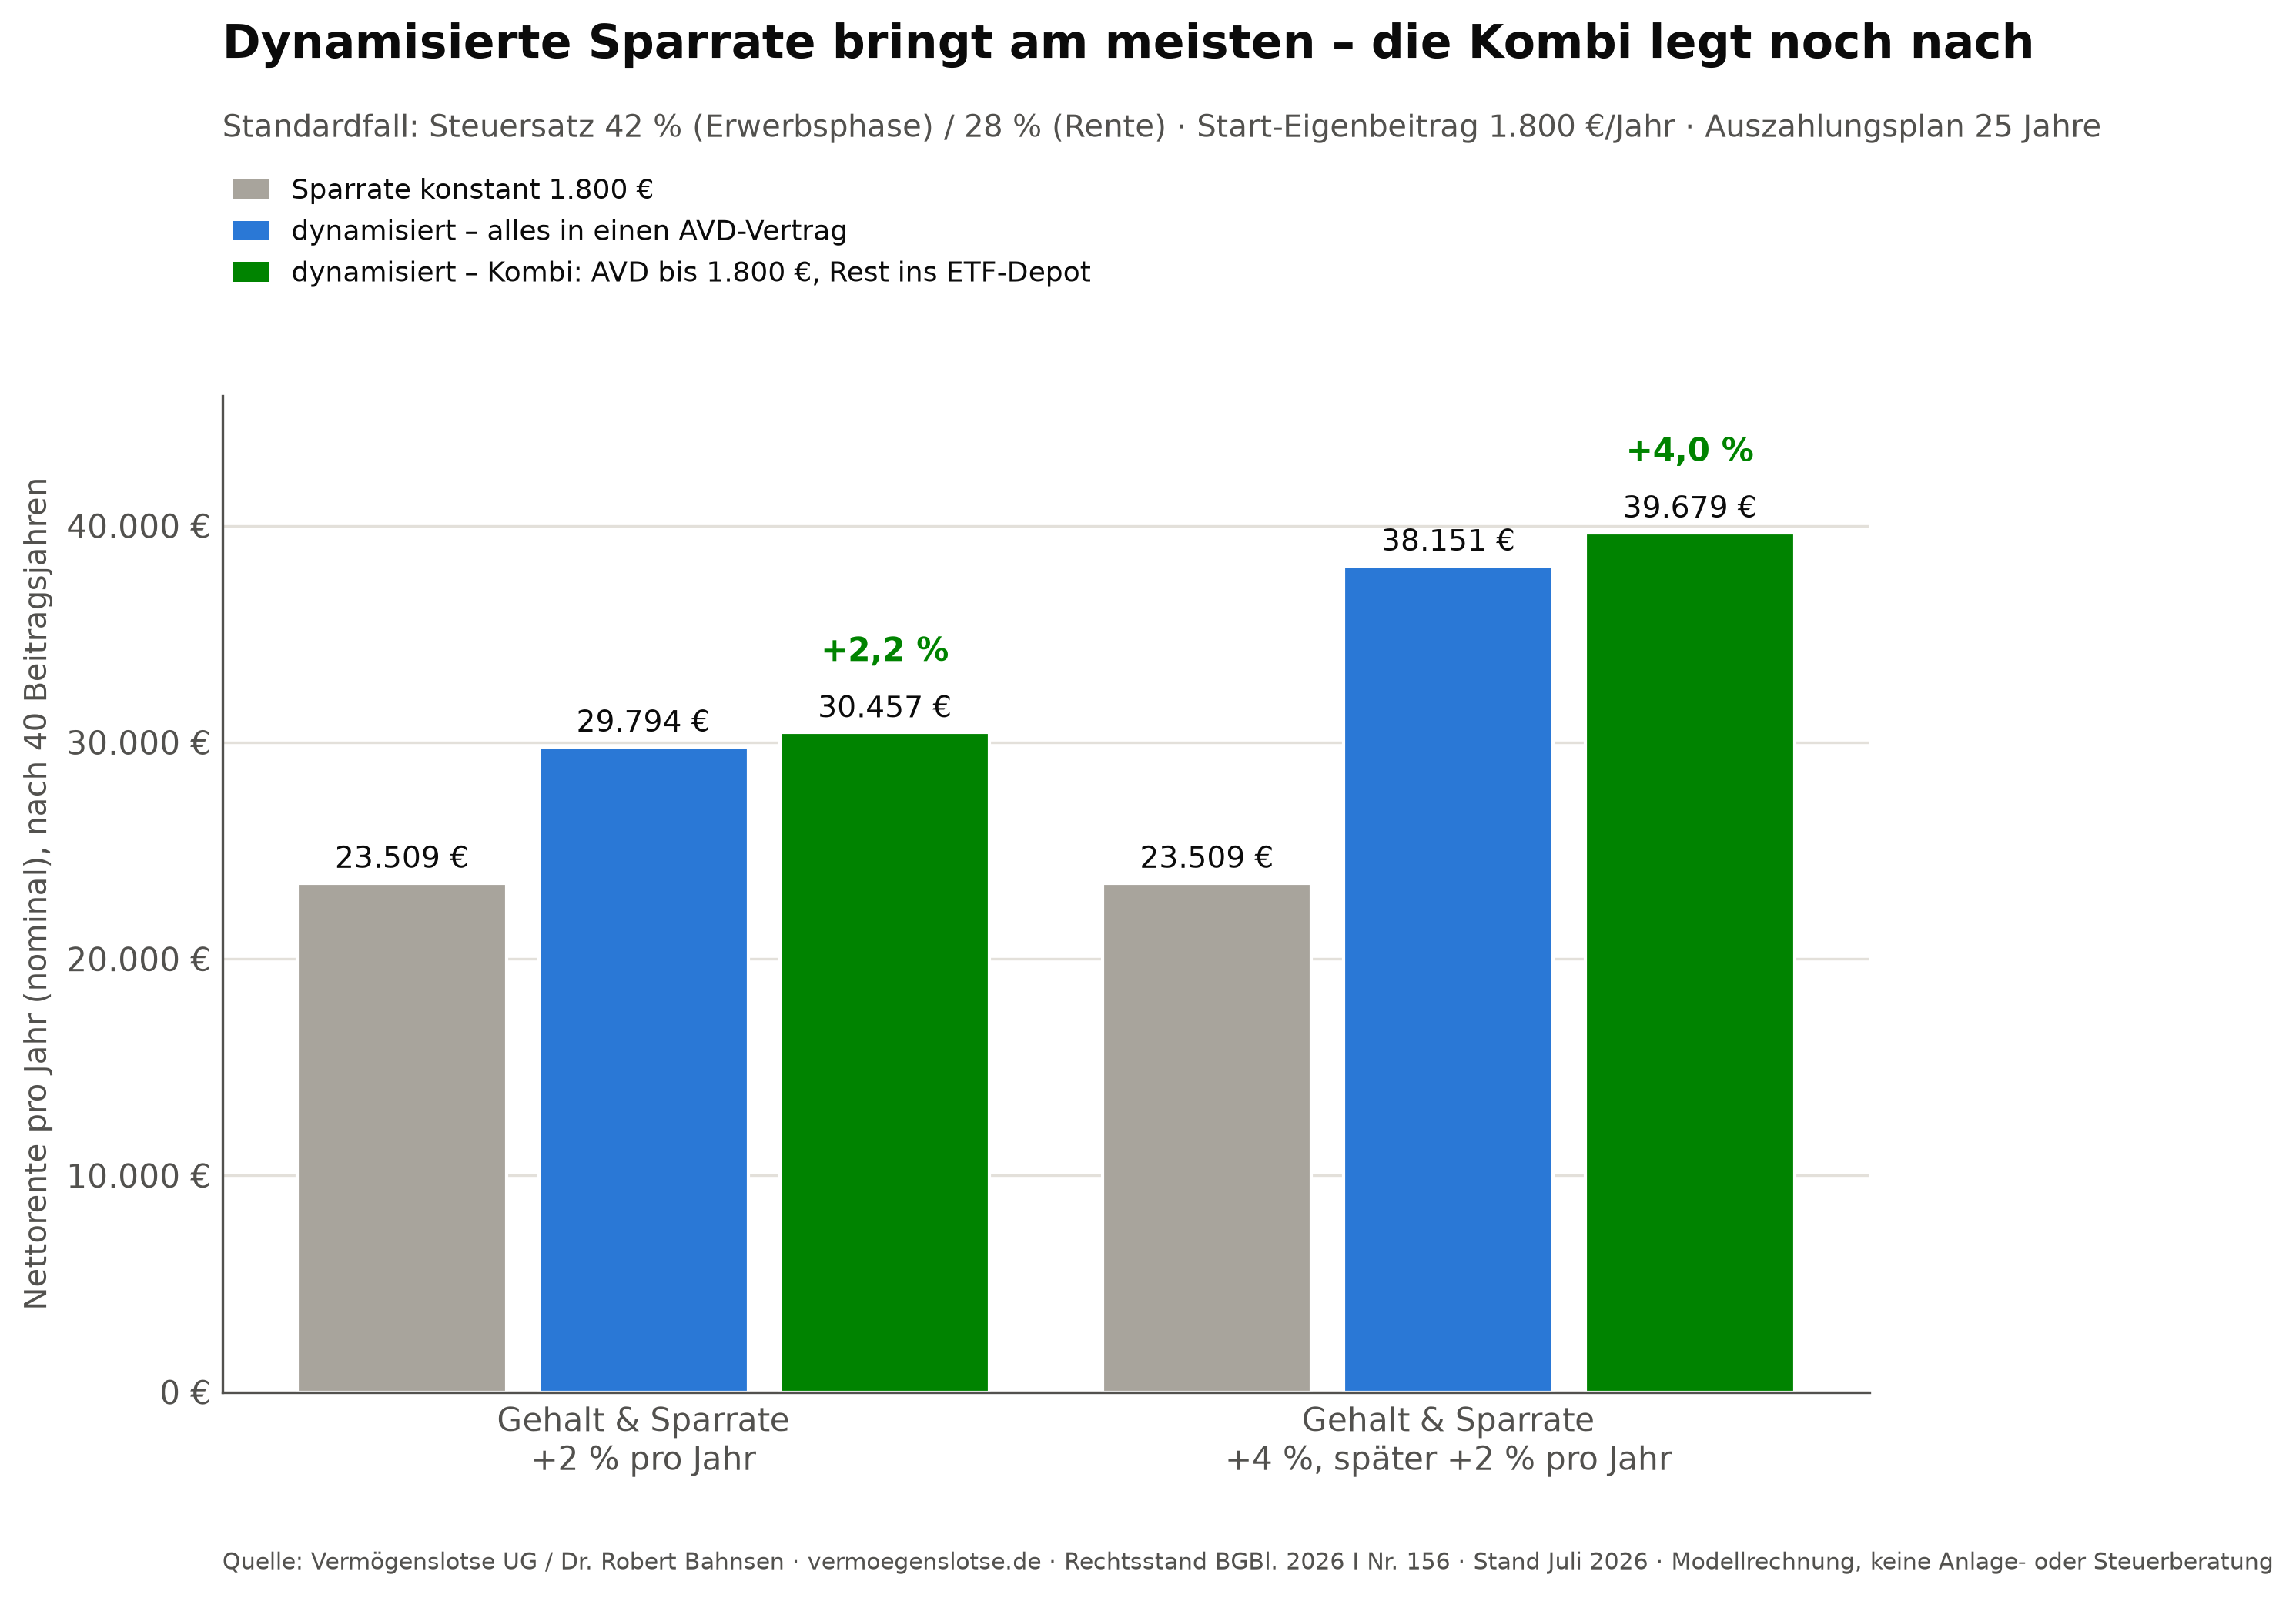
Gefördert wird der Eigenbeitrag bis 1.800 €/Jahr (plus Zulagen). Jeder ungeförderte Euro darüber ist bei marktüblichen Produktkosten im ETF-Depot besser aufgehoben – bei 1,0 % Effektivkosten liegt er dort nach 30 Jahren rund 13 % vorn. Das kehrt sich erst unterhalb von rund 0,65 % Effektivkosten um; sehr günstige Depots können den Überhang also auch im Vertrag tragen. Rationale Standardstrategie: AVD bis zur Fördergrenze, Überhang ins Privatdepot.
4Berufseinsteiger: früh anfangen, Timing ist zweitrangig
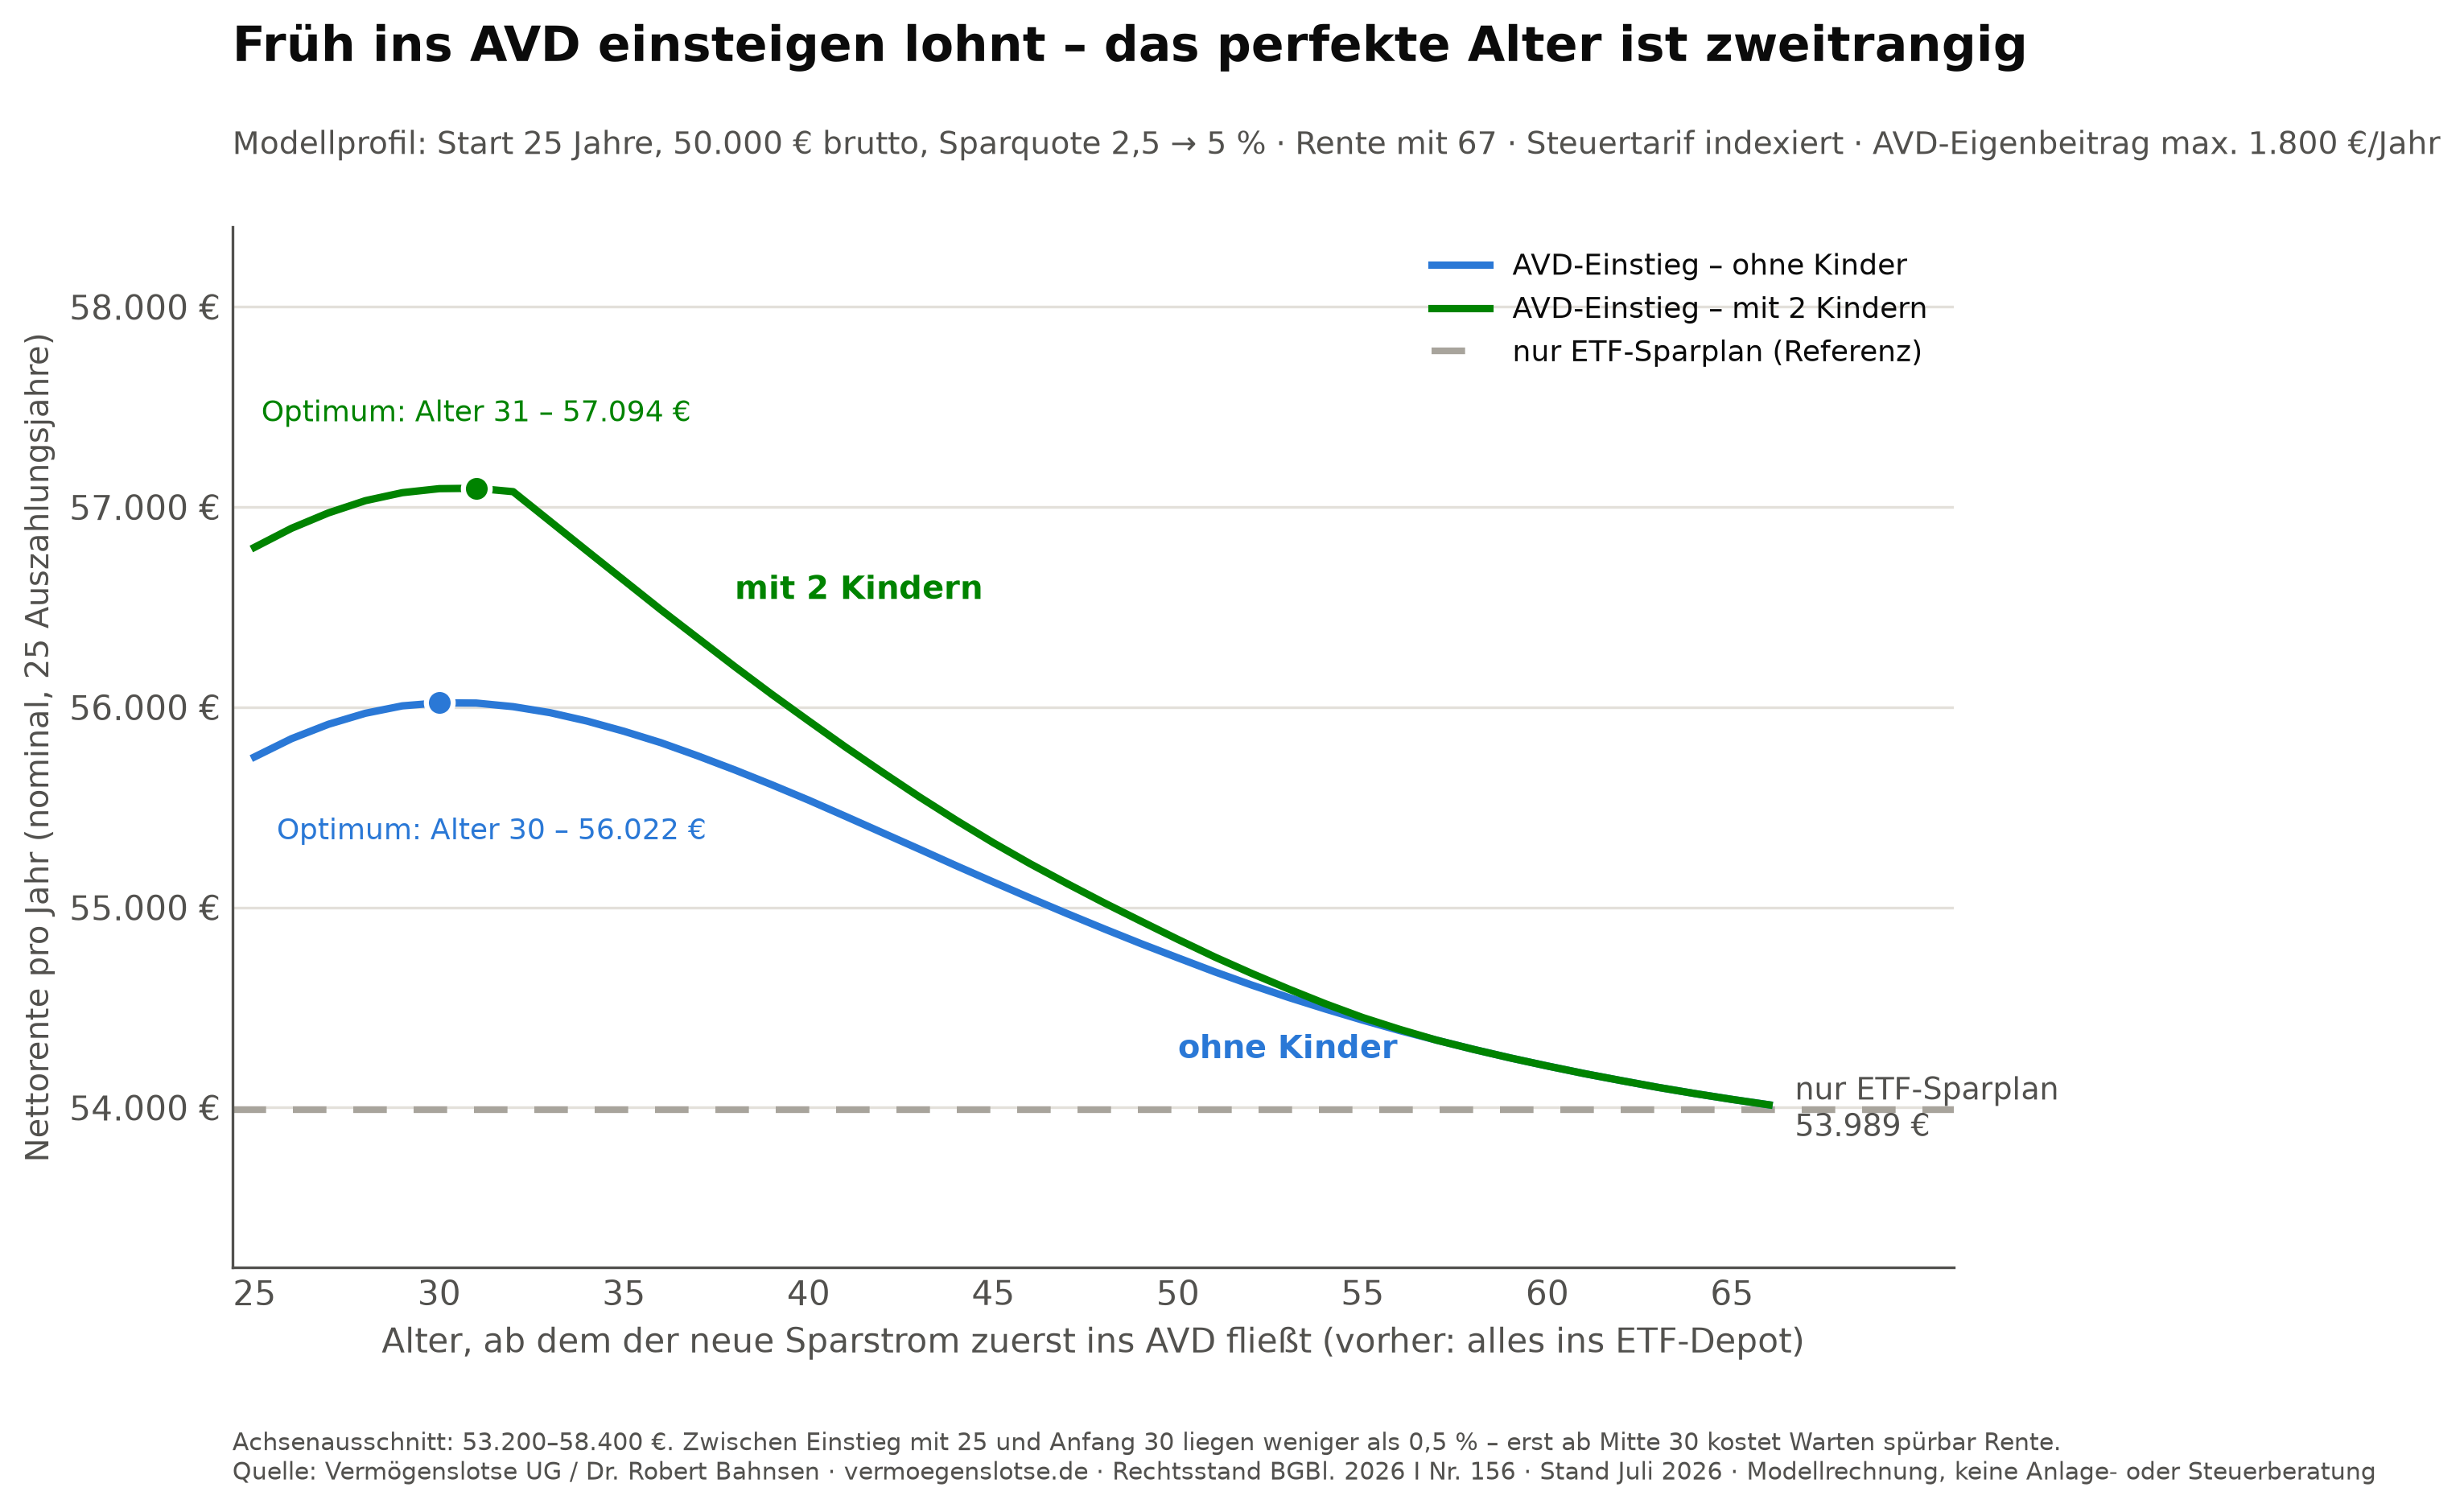
Über ein volles Erwerbsleben bringt der AVD-Baustein +4 bis +7 % Nettorente gegenüber einem reinen ETF-Sparplan – obwohl er nur rund ein Viertel des Sparaufwands bindet. Gespart wird dabei durchgehend ab 25; verschieden ist allein, wann der geförderte Vertrag dazukommt — ob mit 25 oder mit 30, ändert fast nichts (unter 0,5 %), erst ab Mitte 30 kostet Warten spürbar Rente. Der Sparbeginn selbst ist dagegen entscheidend.
5Die Ausnahme – und die zweite entscheidende Stellgröße
Das ETF-Depot gewinnt erst, wenn der Steuersatz im Ruhestand ähnlich hoch ist wie im Erwerbsleben. Sensitivste Annahme sind die Produktkosten: Bei 0,5 % statt 1,0 % Effektivkosten p. a. dominiert das AVD fast überall – die Produktauswahl ab 2027 wird entscheidend. Für den Einzelfall: der kostenlose Vergleichsrechner.
Die Kostengrenze je Sparer
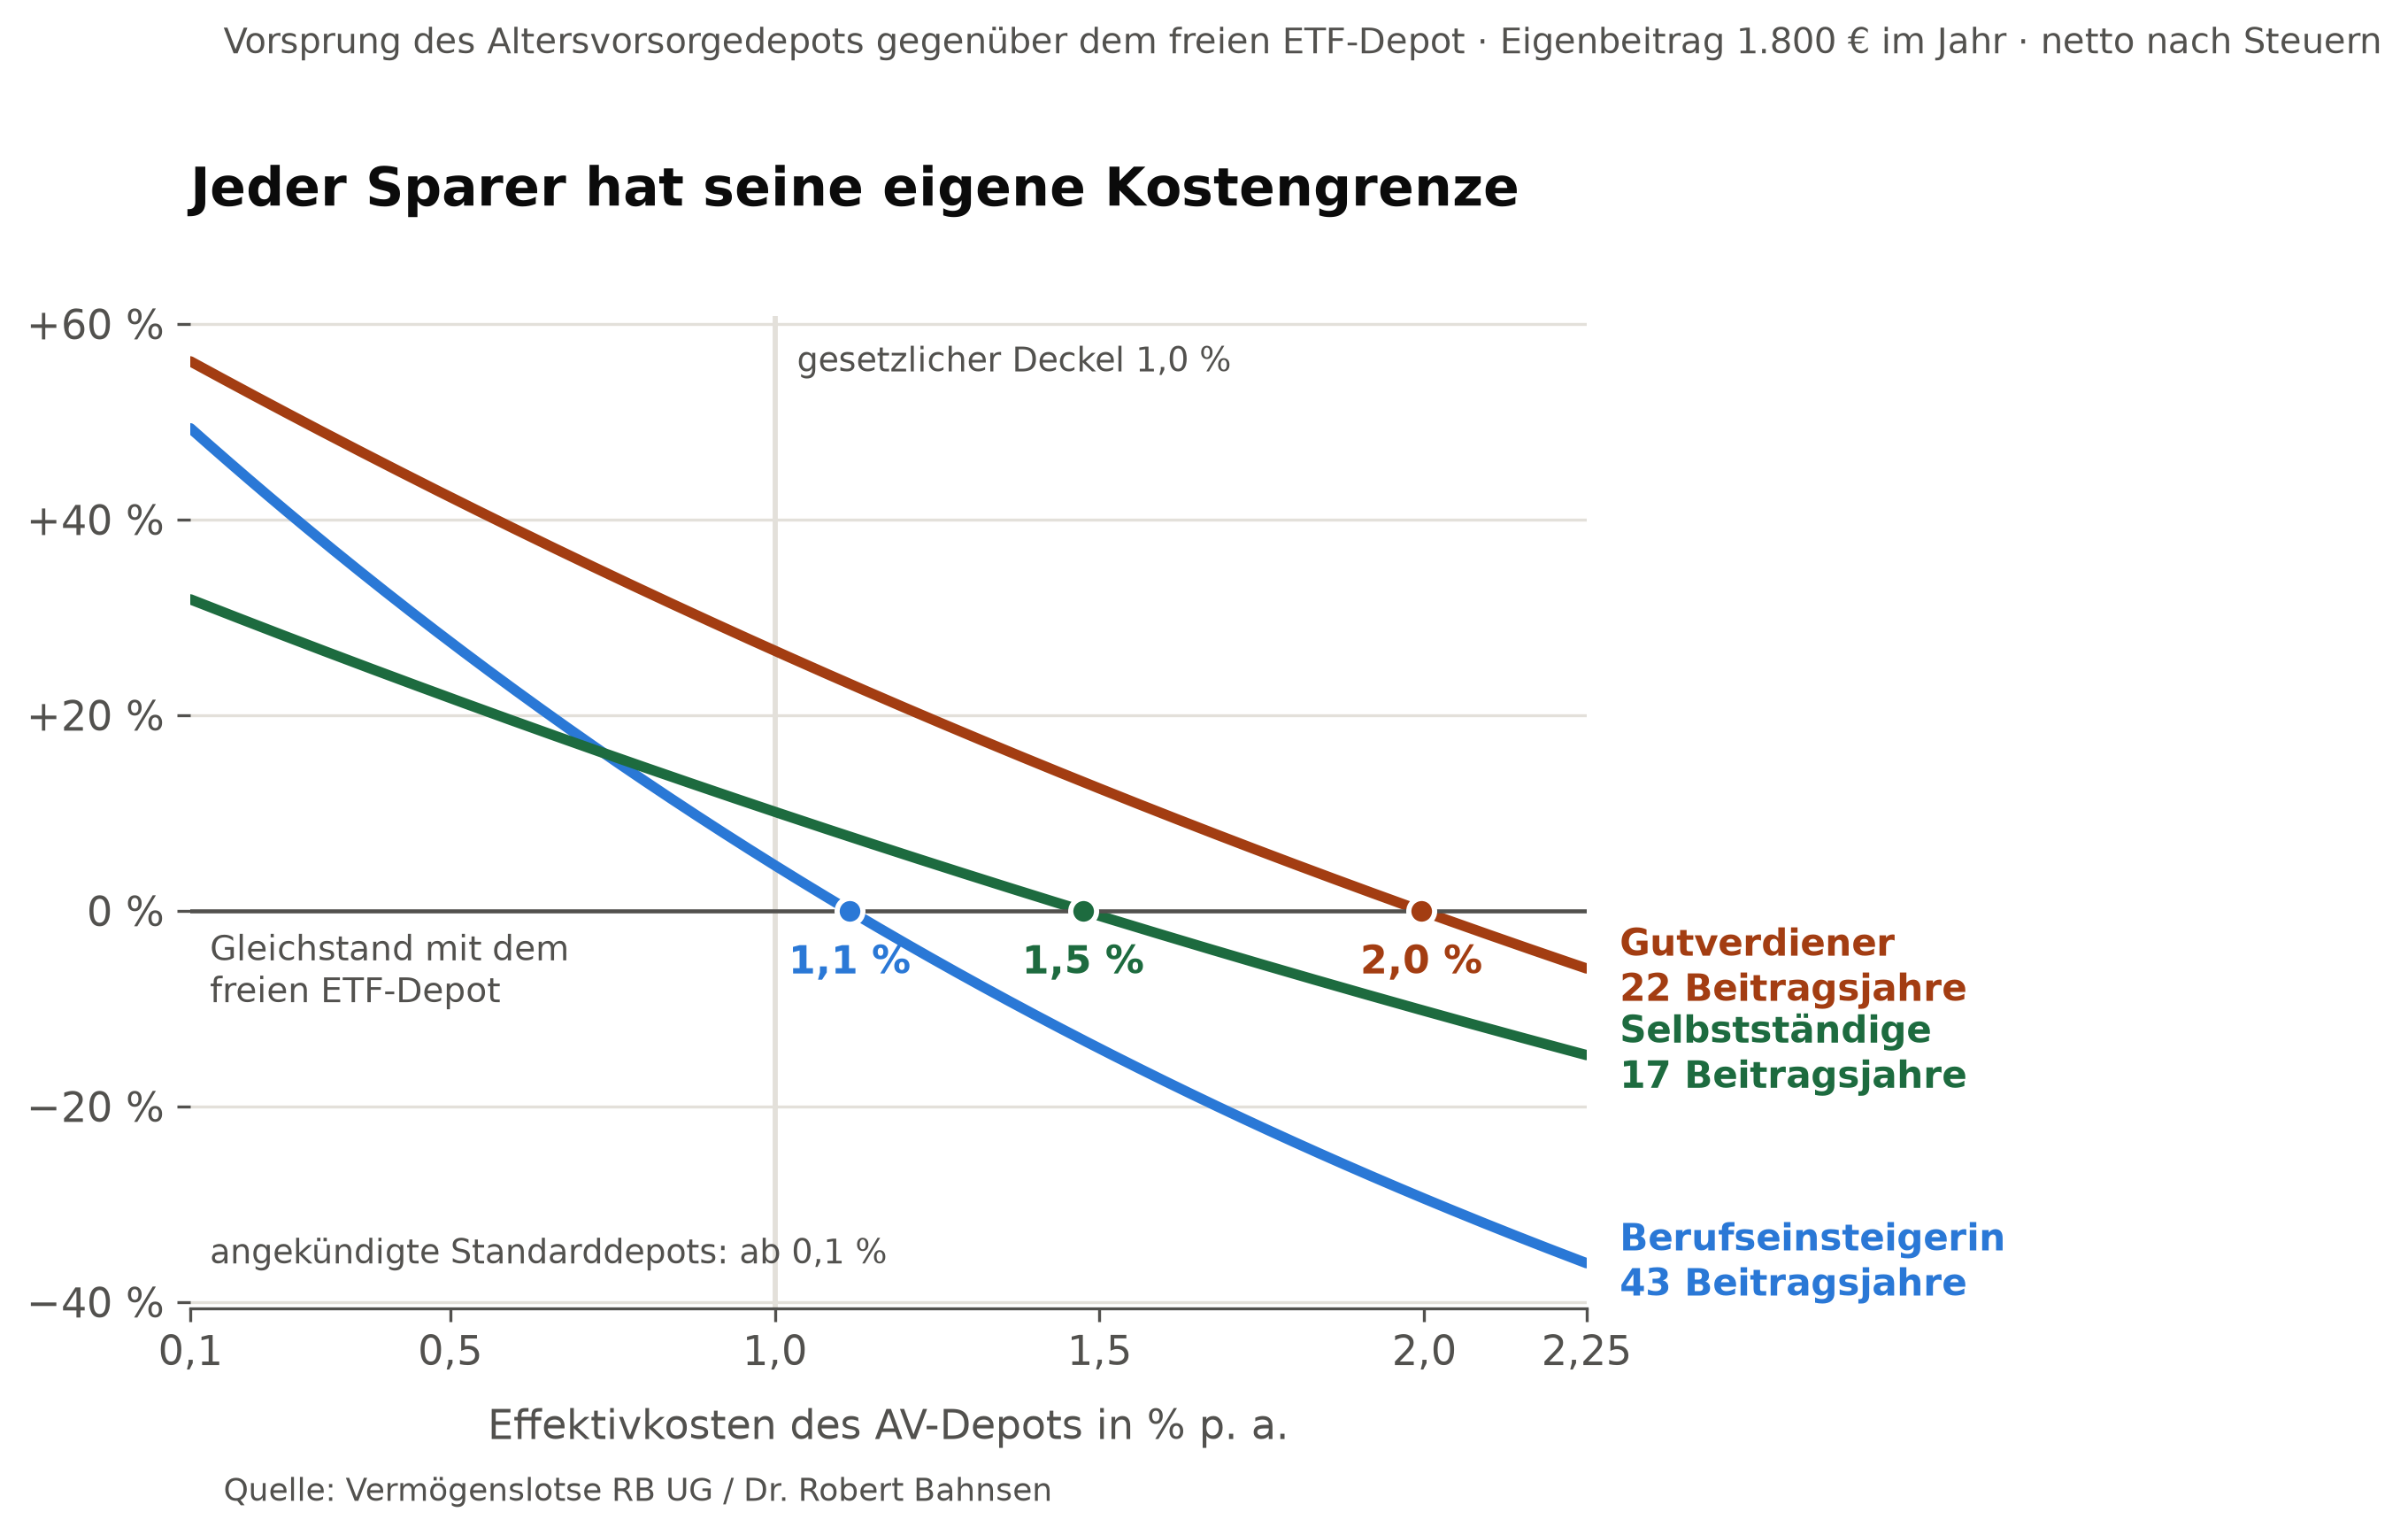
Jeder Sparer hat einen eigenen Effektivkostensatz, oberhalb dessen das freie ETF-Depot
vorn liegt. Die Kostengrenze ist definiert als der Satz, bei dem die jährliche Nettoentnahme
aus Altersvorsorgedepot und ETF-Depot gleich hoch ausfällt – gerechnet für die drei
Beispielkunden aus unseren Fachbeiträgen, bei sonst unveränderten Annahmen.
Kostengrenze: ab diesem Effektivkostensatz liegt das freie ETF-Depot vorn
| Beispielkunde | Beitragsjahre | Kostengrenze |
|---|
| Berufseinsteigerin, 24 Jahre, 38.000 € | 43 | 1,12 % |
| Selbstständige, 50 Jahre, 60.000 € | 17 | 1,47 % |
| Gutverdiener, 45 Jahre, 85.000 €, zwei Kinder | 22 | 2,00 % |
Die Spannweite erklärt die Asymmetrie: Wer lange spart, zahlt die Kostendifferenz häufiger,
den Förderhebel bekommt er trotzdem nur einmal je Euro. Bei der Berufseinsteigerin liegt der
gesetzliche Deckel des Standarddepots von 1,0 % deshalb nur knapp unter ihrer eigenen
Grenze – für sie entscheidet die Produktauswahl, nicht die Frage nach dem Vertragsmantel.
Ohne Förderung – also für den Teil des Sparbetrags oberhalb der
Fördergrenze von 1.800 € – liegt die Schwelle deutlich tiefer: Ein ungefördertes
Altersvorsorgedepot schlägt das freie ETF-Depot erst unterhalb von rund
0,65 % Effektivkosten, und das nahezu unabhängig von der Sparlaufzeit.
Oberhalb dieser Schwelle gehört der ungeförderte Überhang ins freie Depot.
Alle Werte sind im AVD-Vergleichsrechner
nachvollziehbar: Die Effektivkosten sind dort in der Premium-Fassung frei einstellbar.
Druckfähige Grafiken
Alle Grafiken stehen zur freien redaktionellen Verwendung zur Verfügung – gegen Quellennennung („Vermögenslotse / Dr. Robert Bahnsen") und Link auf vermoegenslotse.de. Jeweils als PNG (300 dpi) und als Vektor-PDF.
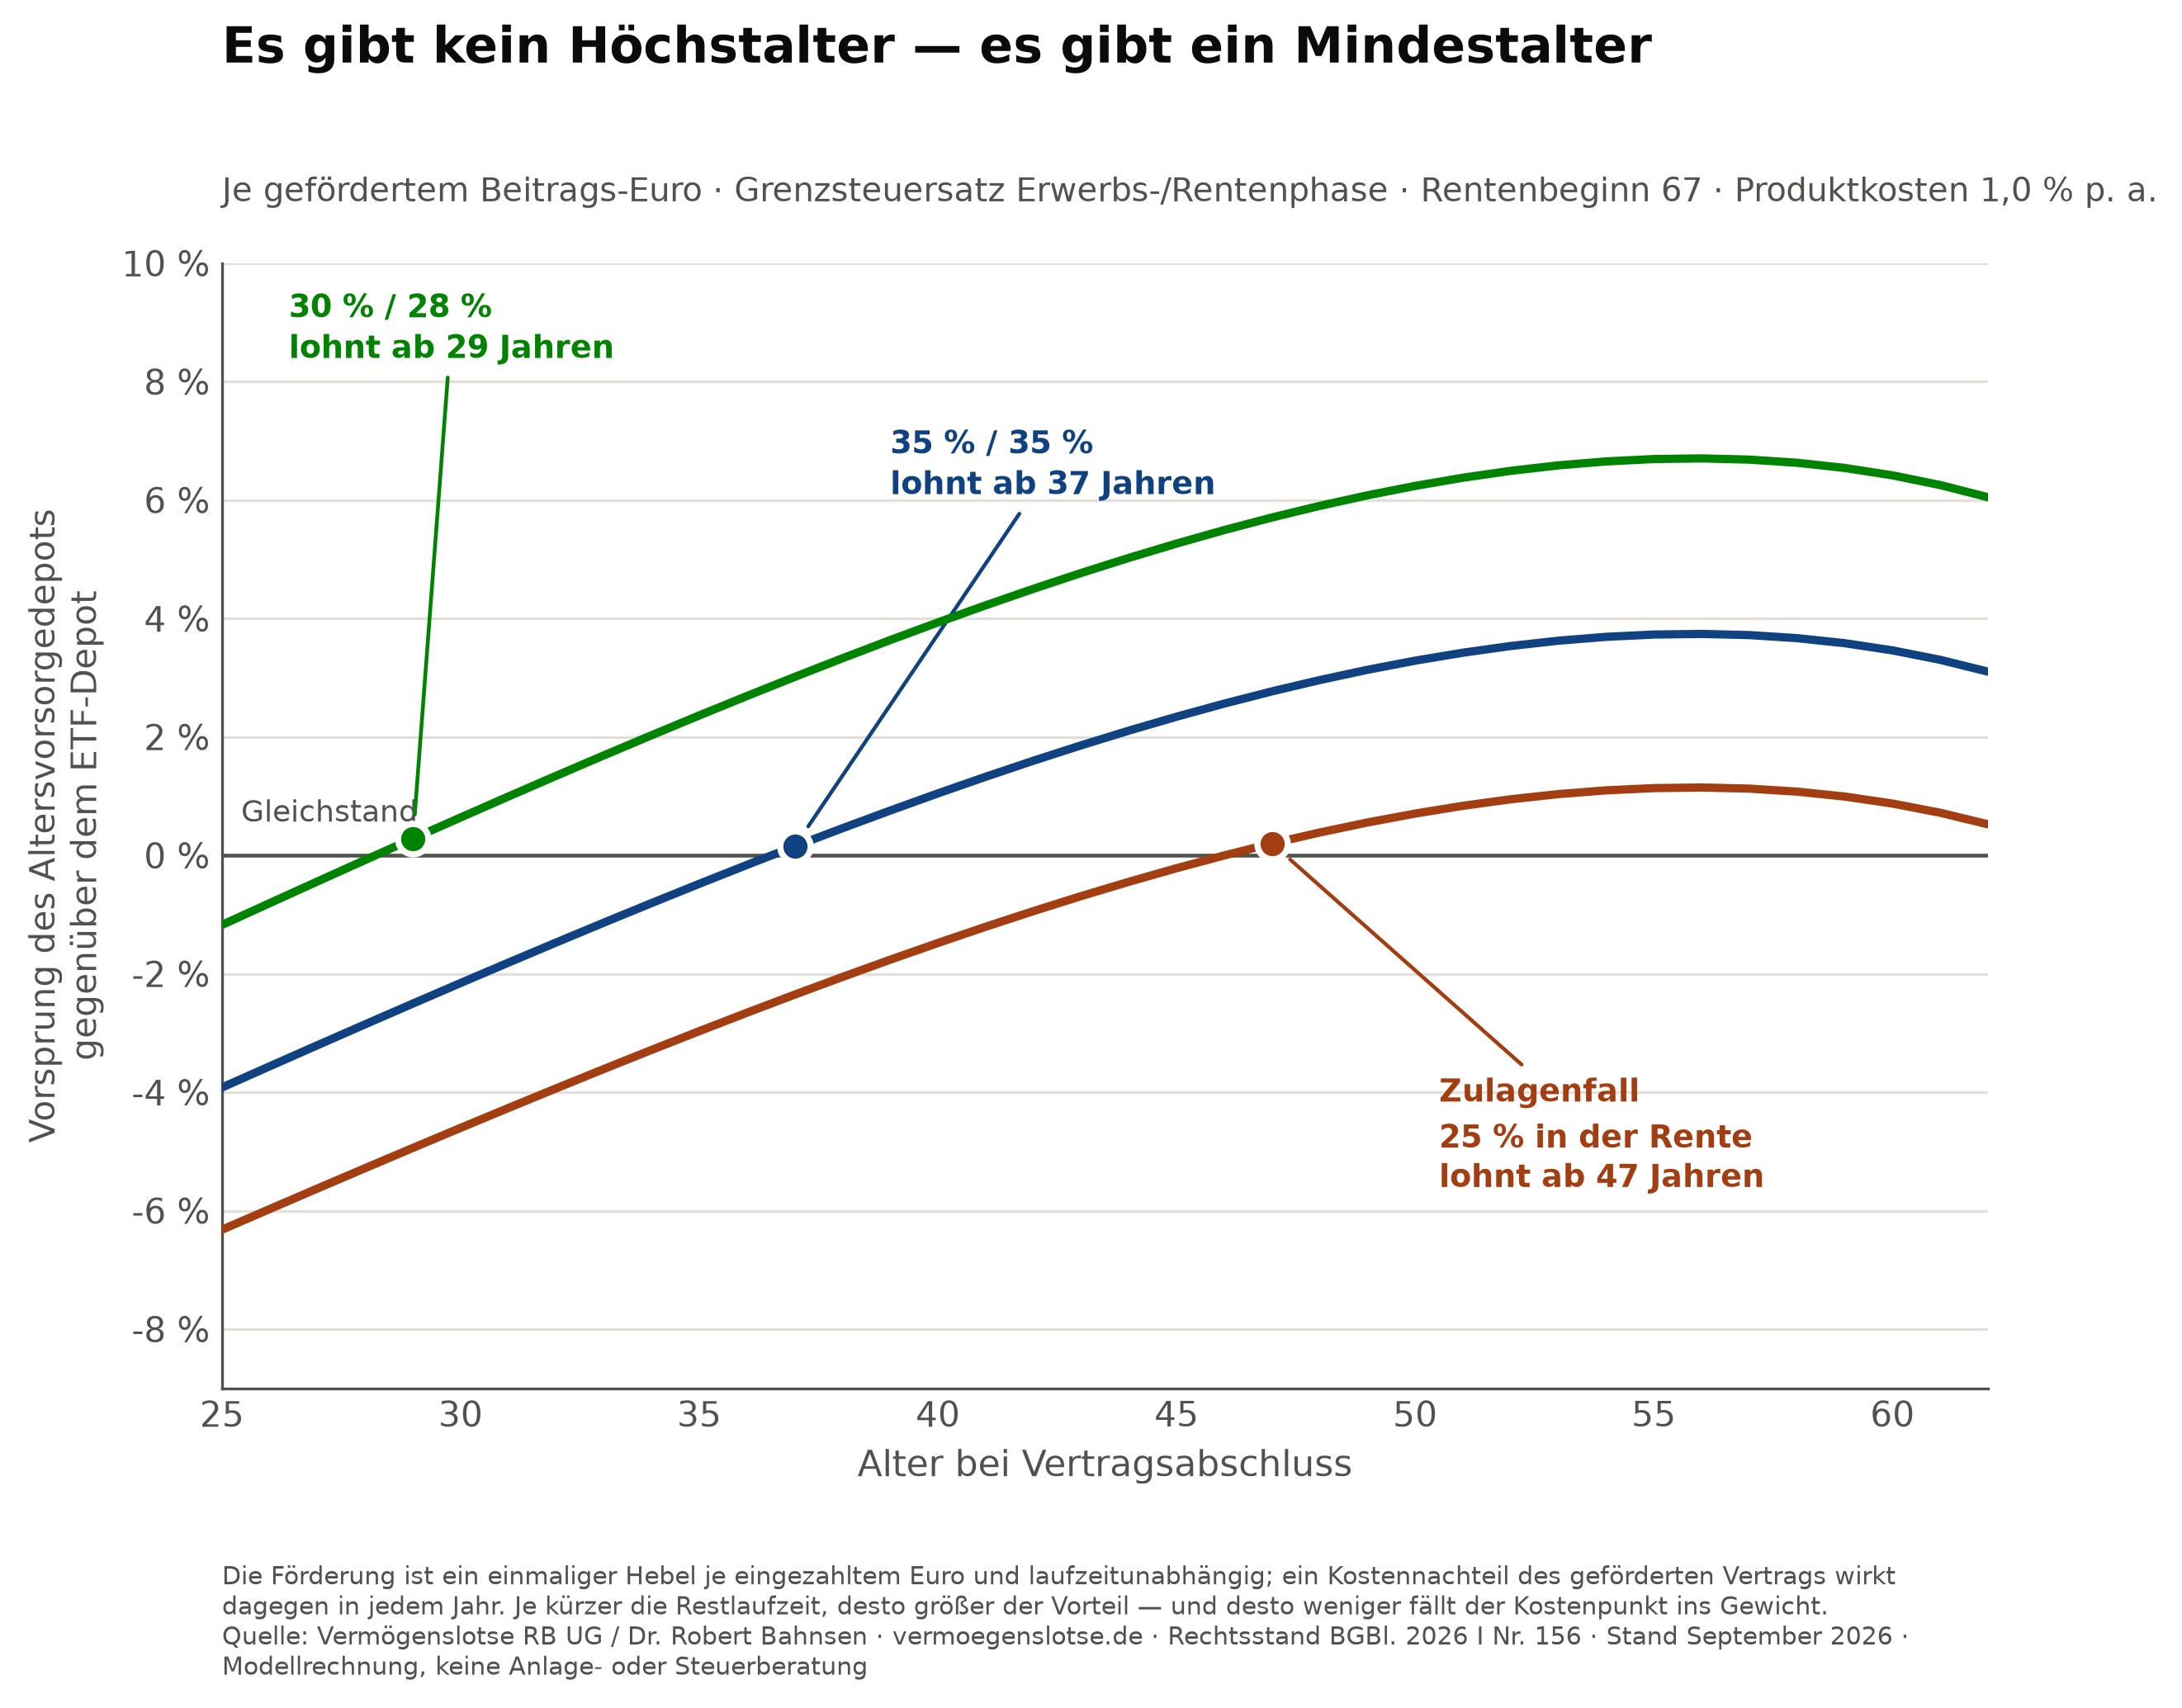
Grafik 4: Mindestalter statt Höchstalter – ab wann sich der Einstieg lohnt
PNG · PDF (Vektor)
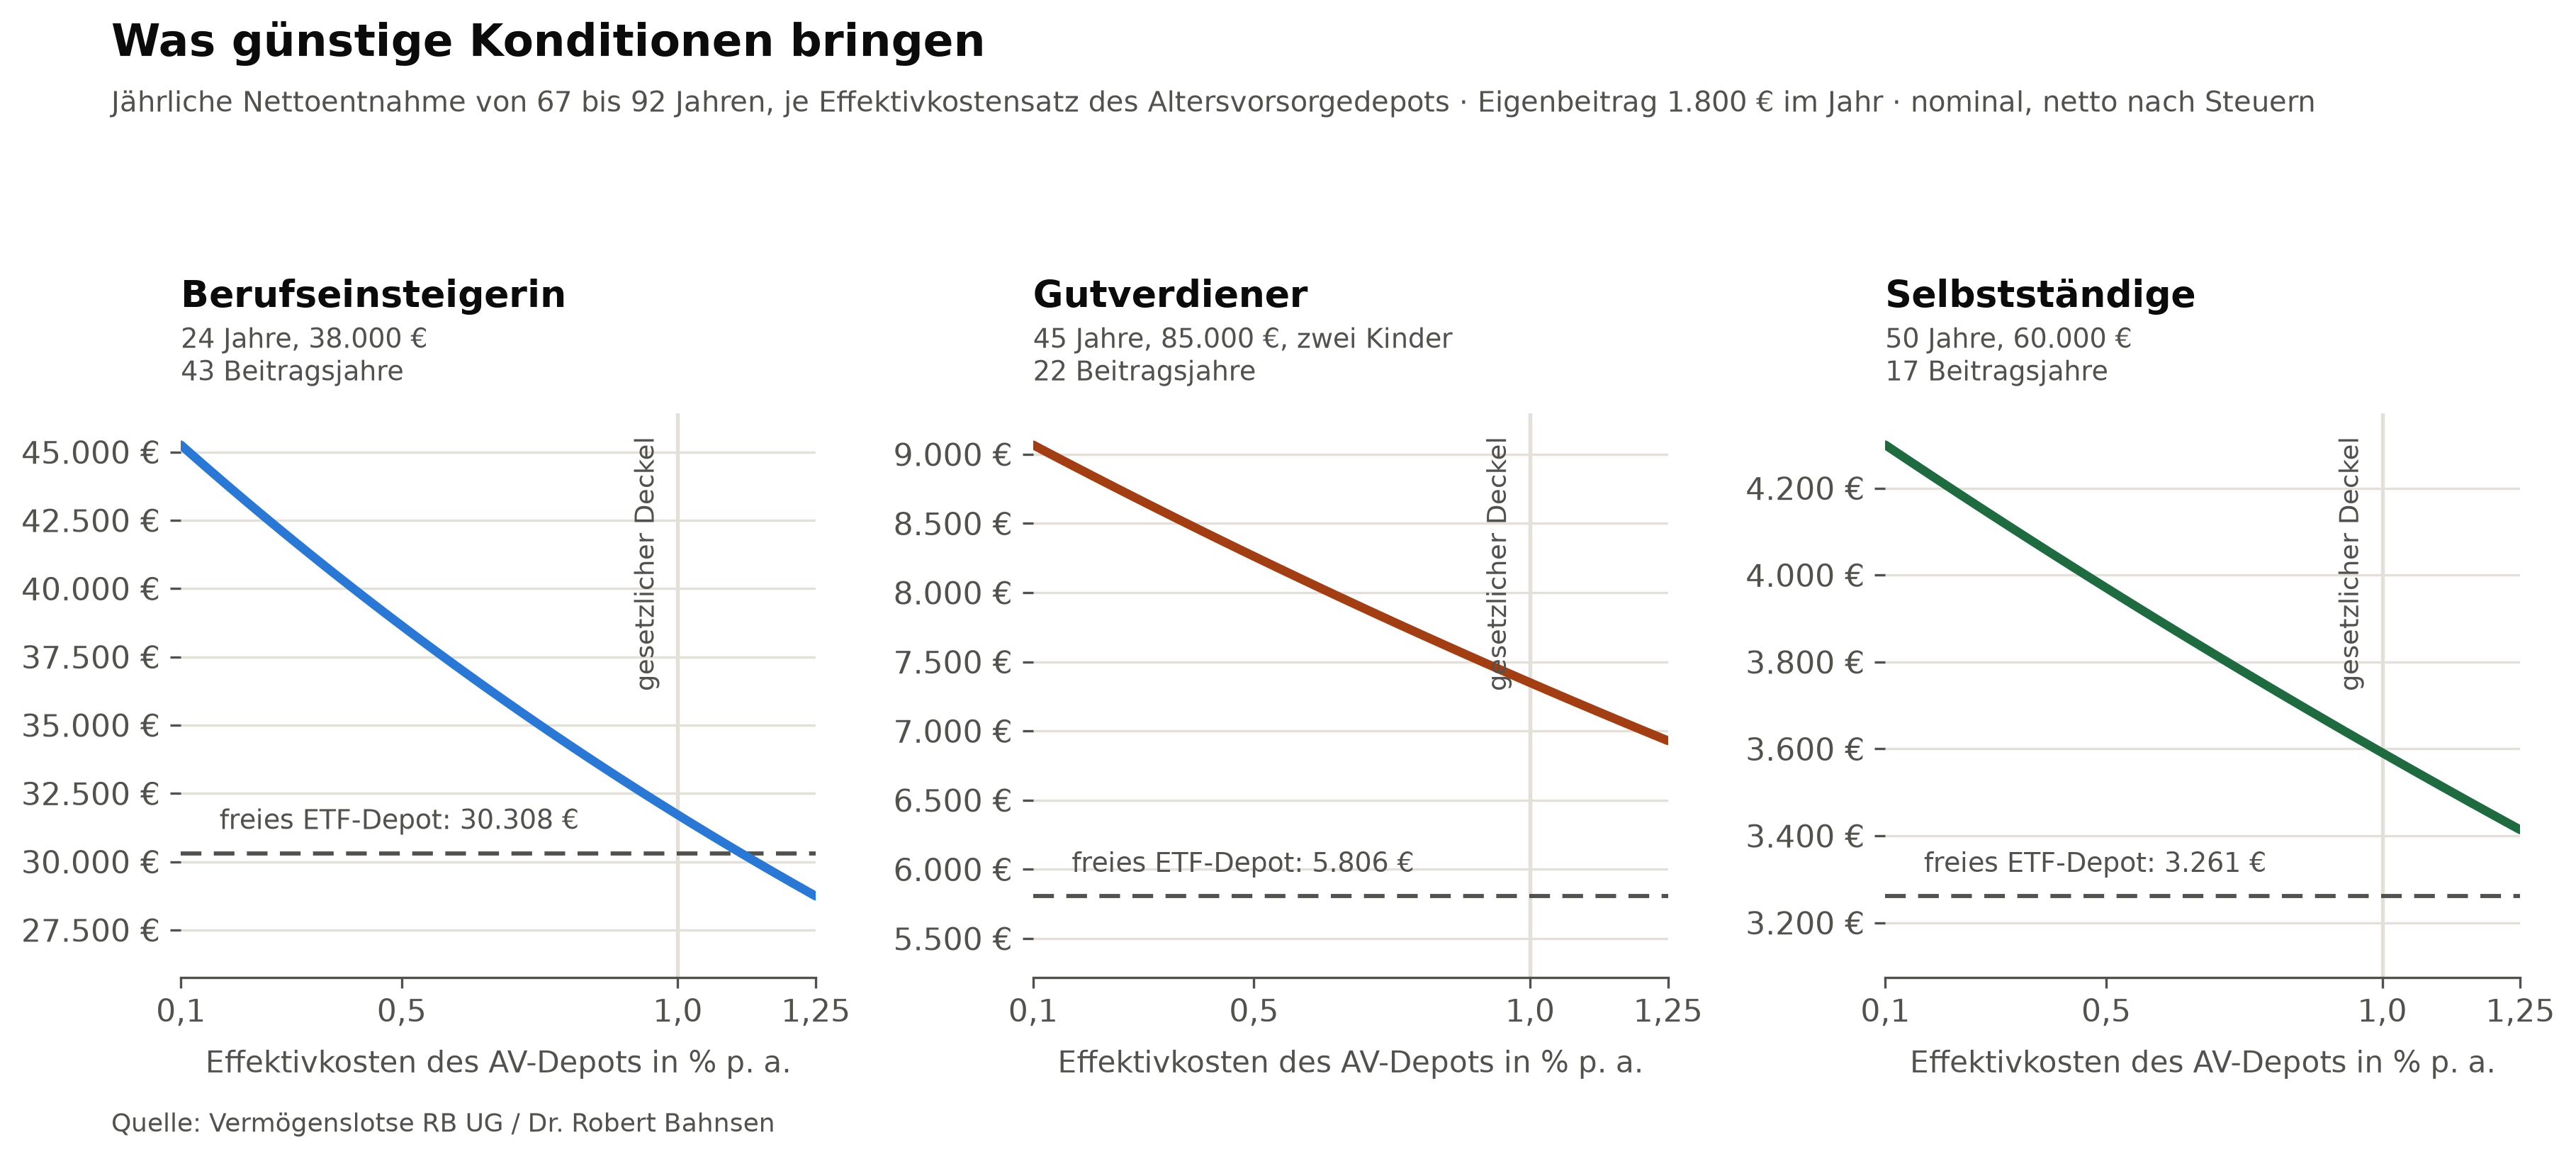
Grafik 5: Was günstige Konditionen bringen – Nettoentnahme je Kostensatz
PNG · PDF (Vektor)
Downloads
Kontakt
Methodik: Rechtsstand Altersvorsorgereformgesetz, BGBl. 2026 I Nr. 156 (29.05.2026), Kern-Inkrafttreten 01.01.2027; Auszahlungsbesteuerung § 22 Nr. 5 EStG, Günstigerprüfung § 10a EStG. ETF-Vergleich vollständig nach InvStG 2018 (Vorabpauschale, 30 % Teilfreistellung, FIFO gem. § 20 Abs. 4 S. 7 EStG, Sparerpauschbetrag). Basisannahmen: MSCI-World-artiges Aktienportfolio (7,9 % brutto p. a.), Anleihen 3,0 % brutto p. a., ETF-TER 0,2 %; Aktienquote im Zeitverlauf auf beiden Vergleichsseiten identisch: 100 % in der Sparphase, ab zwei Jahre vor Rentenbeginn in fünf Jahresschritten à 10 Prozentpunkte auf 50 % in der Auszahlungsphase abgesenkt („Glide-Pfad"); AVD-Effektivkosten (RIY) 1,0 % p. a. (Sensitivität 0,5 %), Auszahlungsplan 25 Jahre, nominale Rechnung; alle Ergebnisse als Nettorente nach Steuern. Rechenkerne mit mehreren tausend automatisierten Vergleichstests gegen eine unabhängige Python-Referenz validiert. Einordnung: allgemeine Modellrechnungen, keine individuelle Anlage- oder Steuerberatung.
← Zurück zur Startseite